【1inch Aqua】資金を預からないDeFiは、TVLを持てない
資金を一切預からない設計で、カストディリスクは消えました。代わりに「その流動性は本物か」を第三者が確かめる手段も無くなっています。

目次
おはようございます。
今日は「1inch Aqua」をリサーチしました。
TL;DR
- 2026年7月28日、1inch が共有流動性プロトコル Aqua を13のEVMチェーンで一般提供しました。特徴はトークンを一切保管しないこと。持っているのは仮想残高の帳簿だけで、本体は81行です。
- 資金がウォレットに残るので、同じ$100kを複数の戦略に同時に割り当てられます。ただし増えるのは、提示できる流動性の量だけです。資本そのものは増えません。
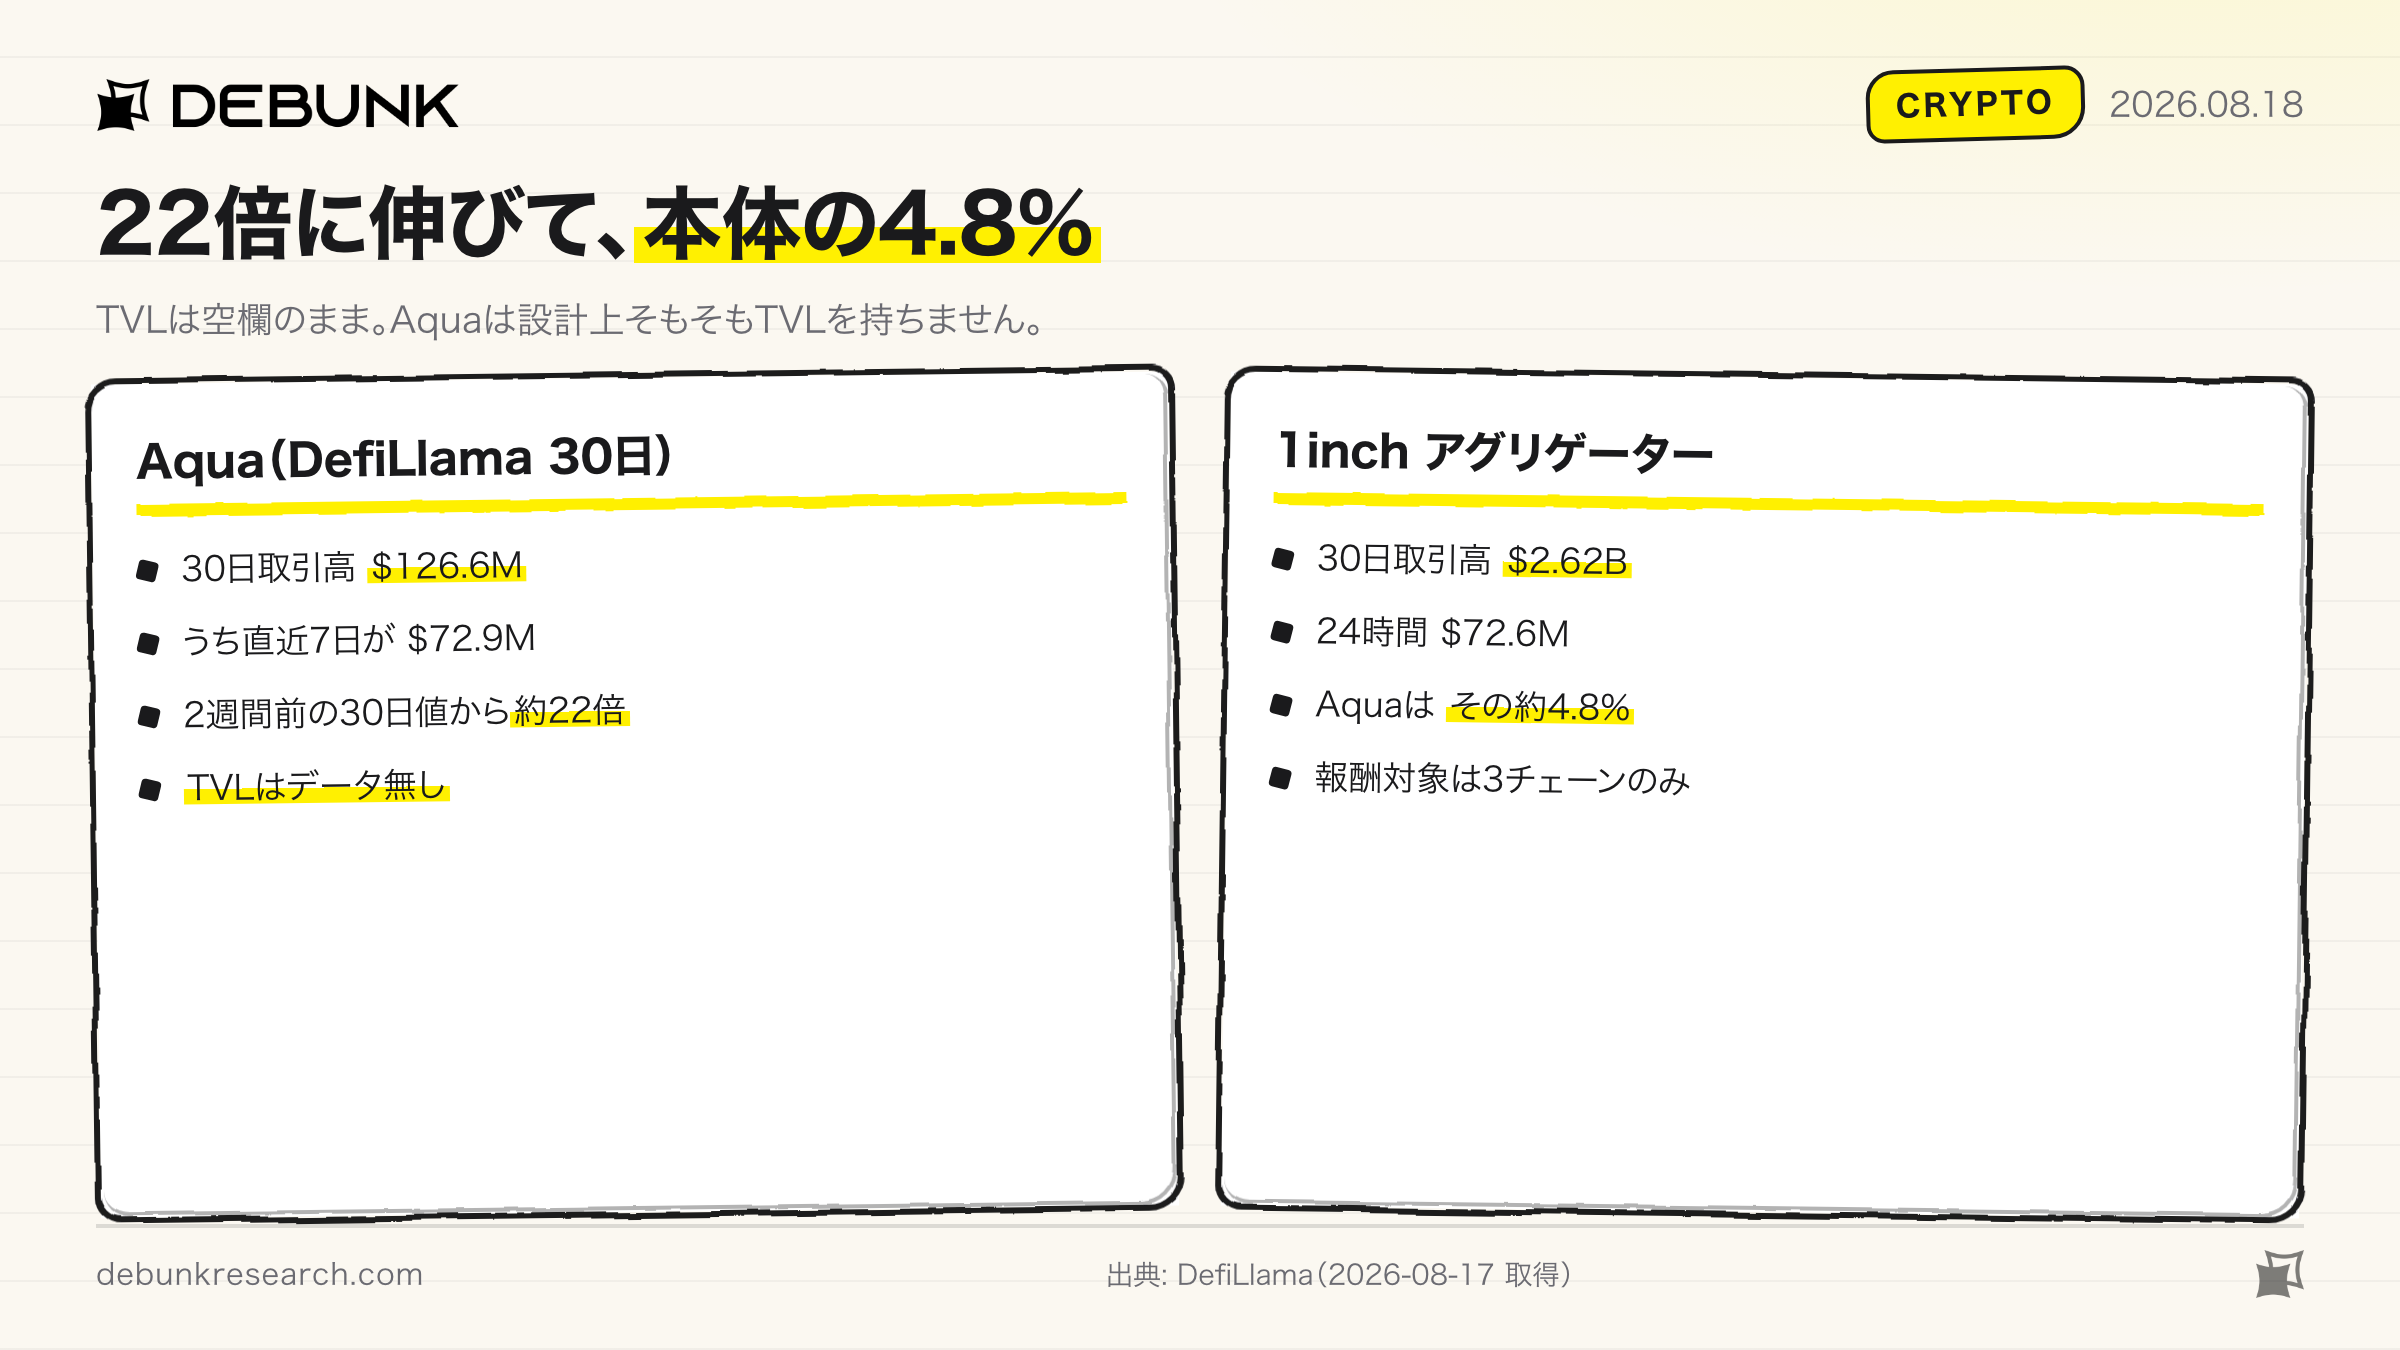
- カストディリスクが消えるのは進歩ですが、代わりにTVLという指標が原理的に存在しません。取引高のほうは伸びていて、8月17日時点の30日で$126.6M。1inch のアグリゲーター本体(30日$2.62B)の約4.8%まで来ました。
概要|1inch Aqua とは?
Aqua は、DEXアグリゲーター最大手の1inchが2026年7月28日に一般提供を開始した「共有流動性プロトコル(shared liquidity protocol)」です。開発者向けには2025年11月から公開されており、Robinhood Chain を除く12チェーンには同一アドレスでデプロイされています。
やっているのは、流動性提供者(LP)が資金をプールに預けず、自分のウォレットに置いたままマーケットメイクする仕組みです。ただし後述の ship() を呼ぶには App(戦略実行コントラクト)が要ります。公式サイトは "Transform DeFi with 100 lines of code" と開発者に向けて語りかけ、Decryptは "experienced users" 向けと位置づけています。誰でもワンクリックで預けられる類のプロダクトではありません。
トークンを保管しないAMM
Aquaのコントラクトが持っているのは、次の入れ子になった写像(mapping)だけです。
mapping(address maker => mapping(address app =>
  mapping(bytes32 strategyHash => mapping(address token => Balance)))) private _balances;
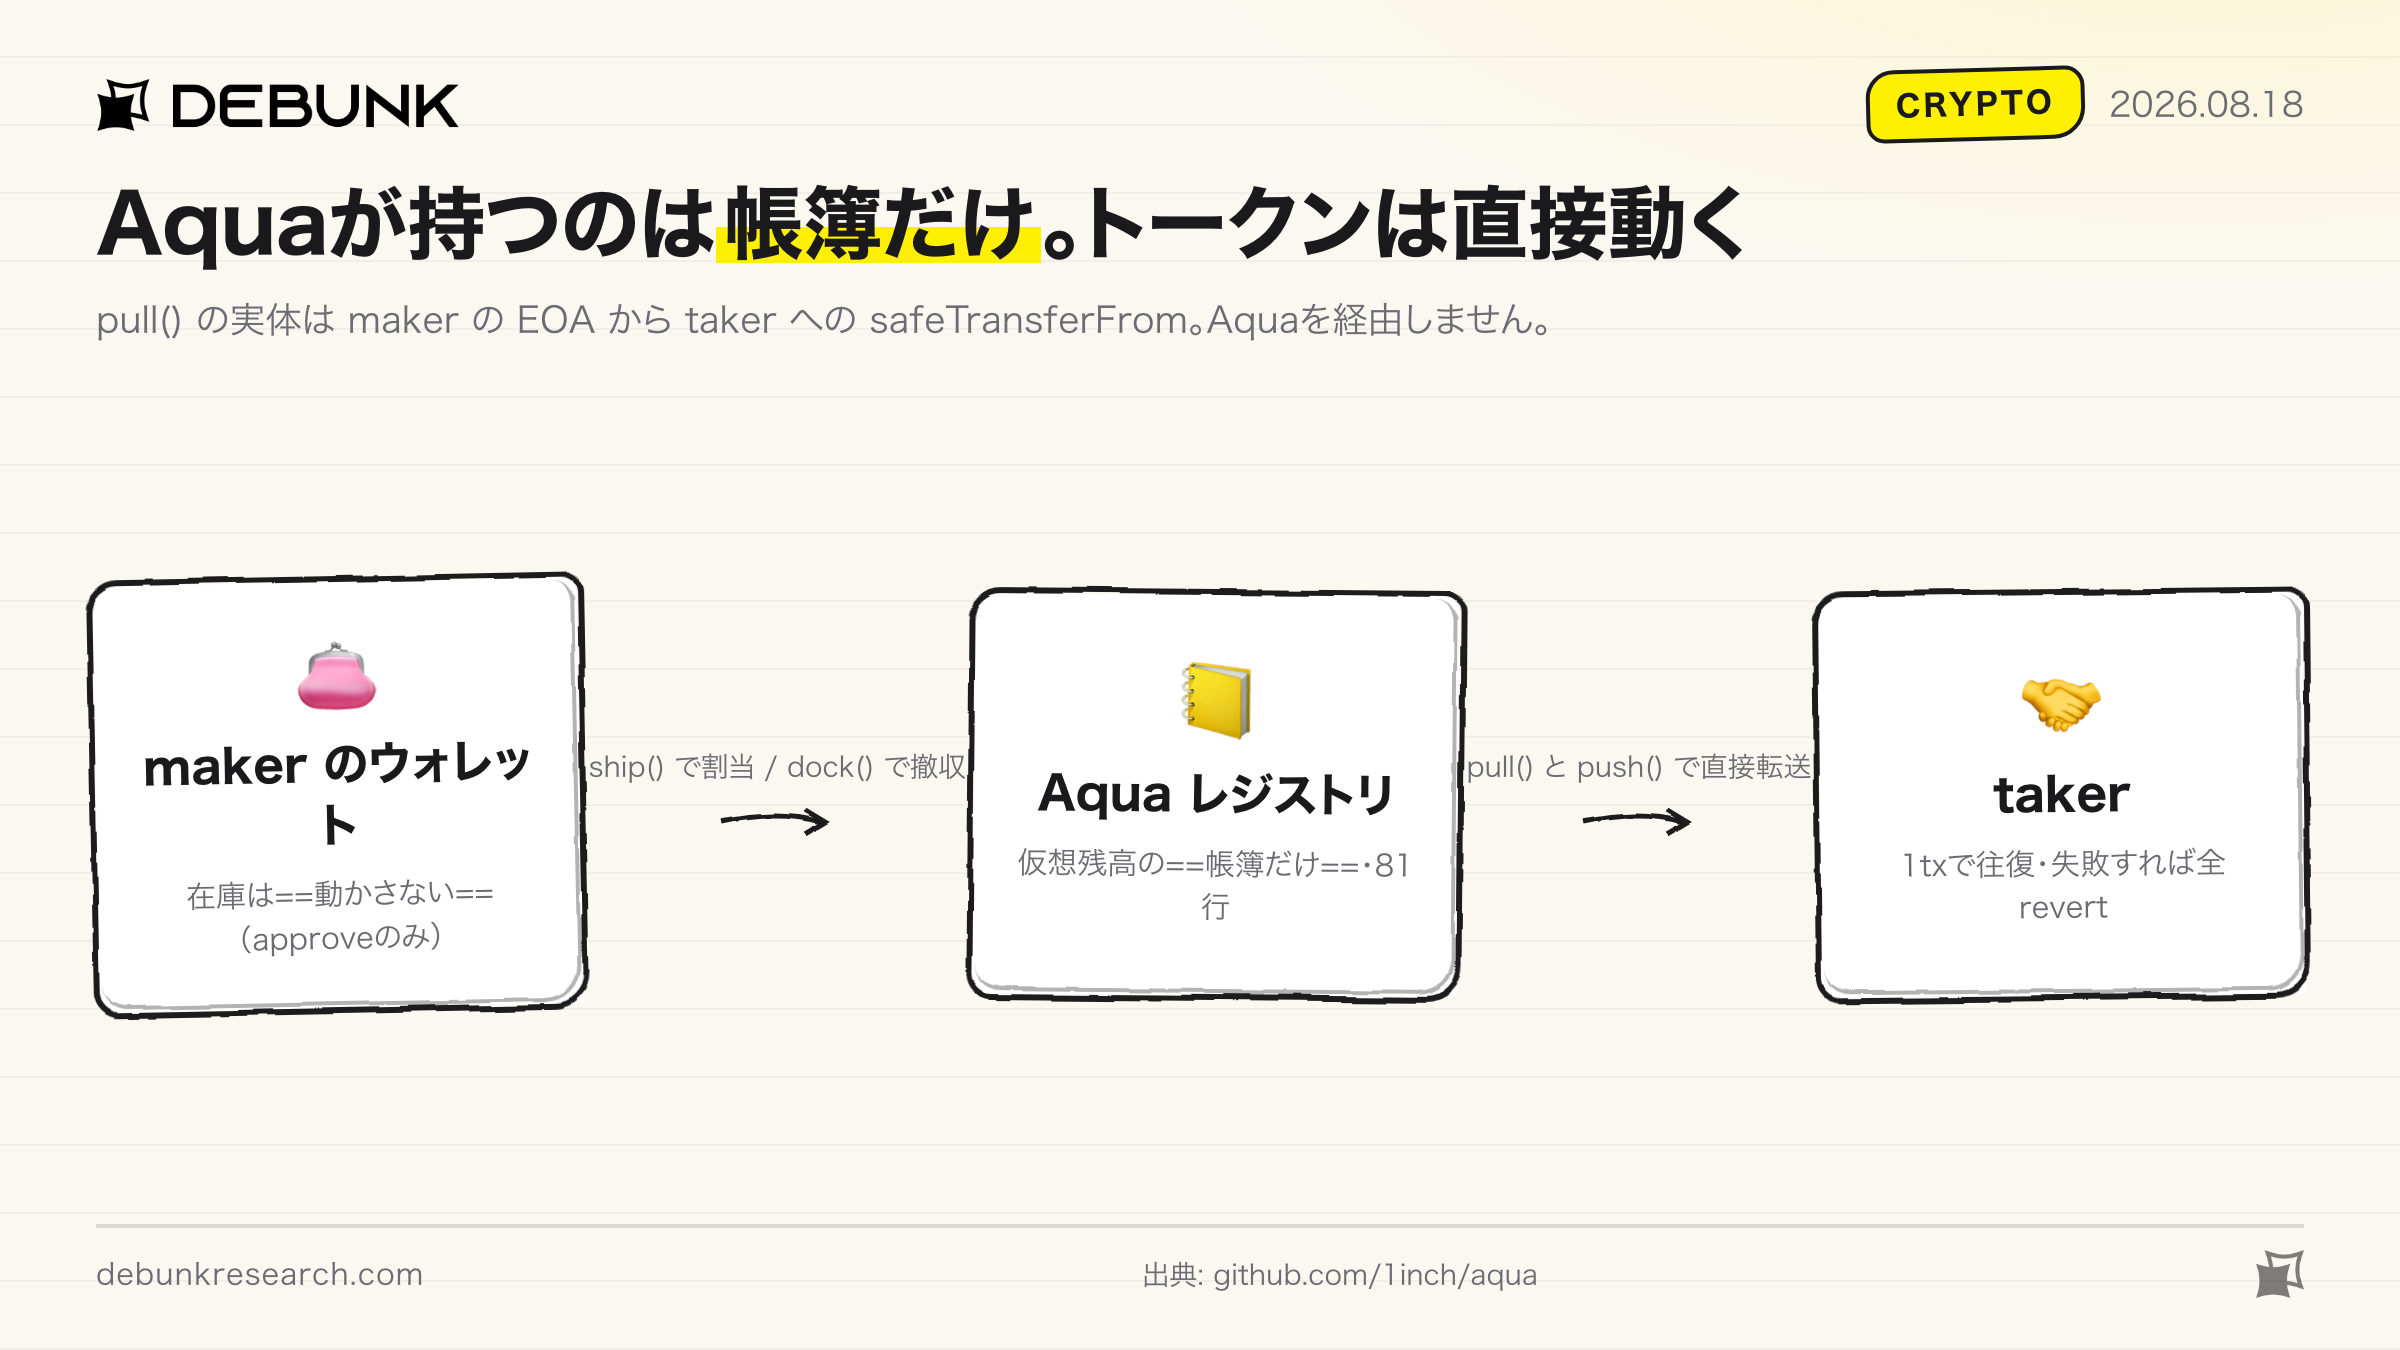
「誰が・どのApp(戦略実行コントラクト)に・どの戦略で・どのトークンを・いくら割り当てたか」。資産そのものはmakerのウォレット(EOA)に残ります。
状態を変える関数は4つだけです。ship() で戦略を起動して仮想残高を割り当て、dock() で撤収します。約定時は pull() が maker から taker へ、push() が taker から maker へ動かします。肝は pull() の実体で、IERC20(token).safeTransferFrom(maker, to, amount) ——Aquaを1度も経由せず、makerのEOAからtakerへ直接送られます。片方でも失敗すれば全体が巻き戻ります。だから「Aquaがハッキングされて資金が抜かれる」事故は構造的に起きません。持っていないものは奪えないからです。
その代わり、makerは Aqua に無期限のapproveを出すことが推奨されます(公式READMEの手順1が token.approve(address(aqua), type(uint256).max))。ホワイトペーパーも、最大エクスポージャーは maker が付与した allowance に等しいと書いています。Aqua本体にバグがあれば、approveした全額が上限リスクです。監査は8件(OpenZeppelin / Hexens / Nethermind / Theori ほか)と厚い一方で、GitHubのテストカバレッジは61.54%と表示されています。
同じ$100kを、3つの戦略に同時に置ける
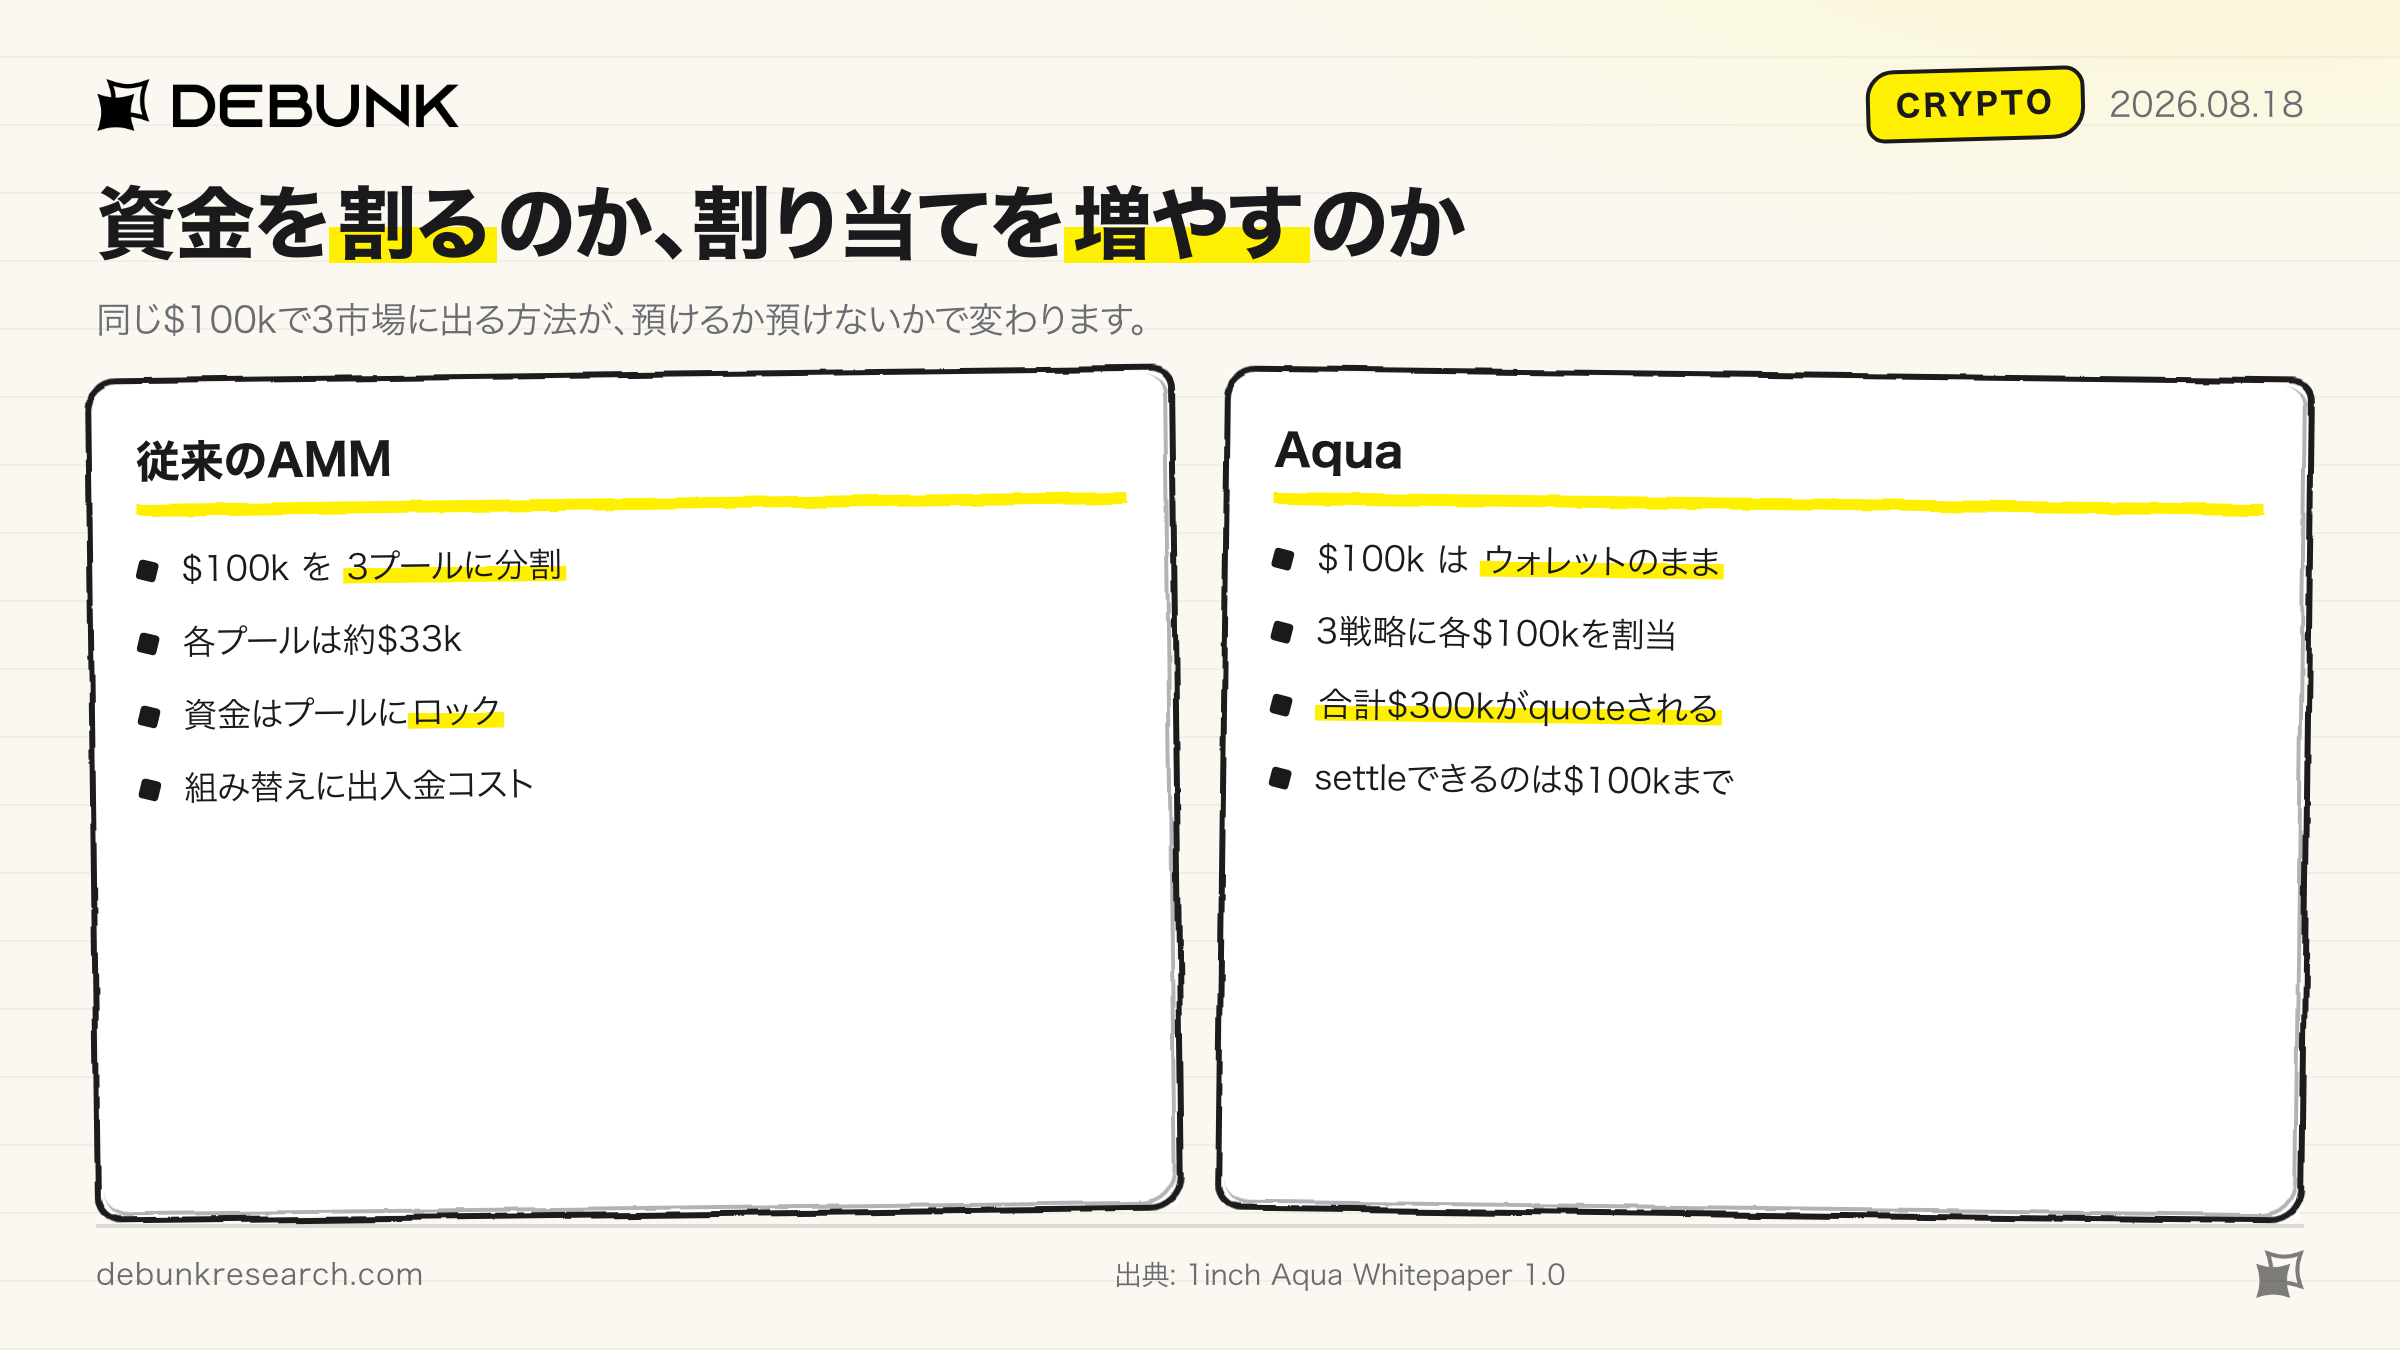
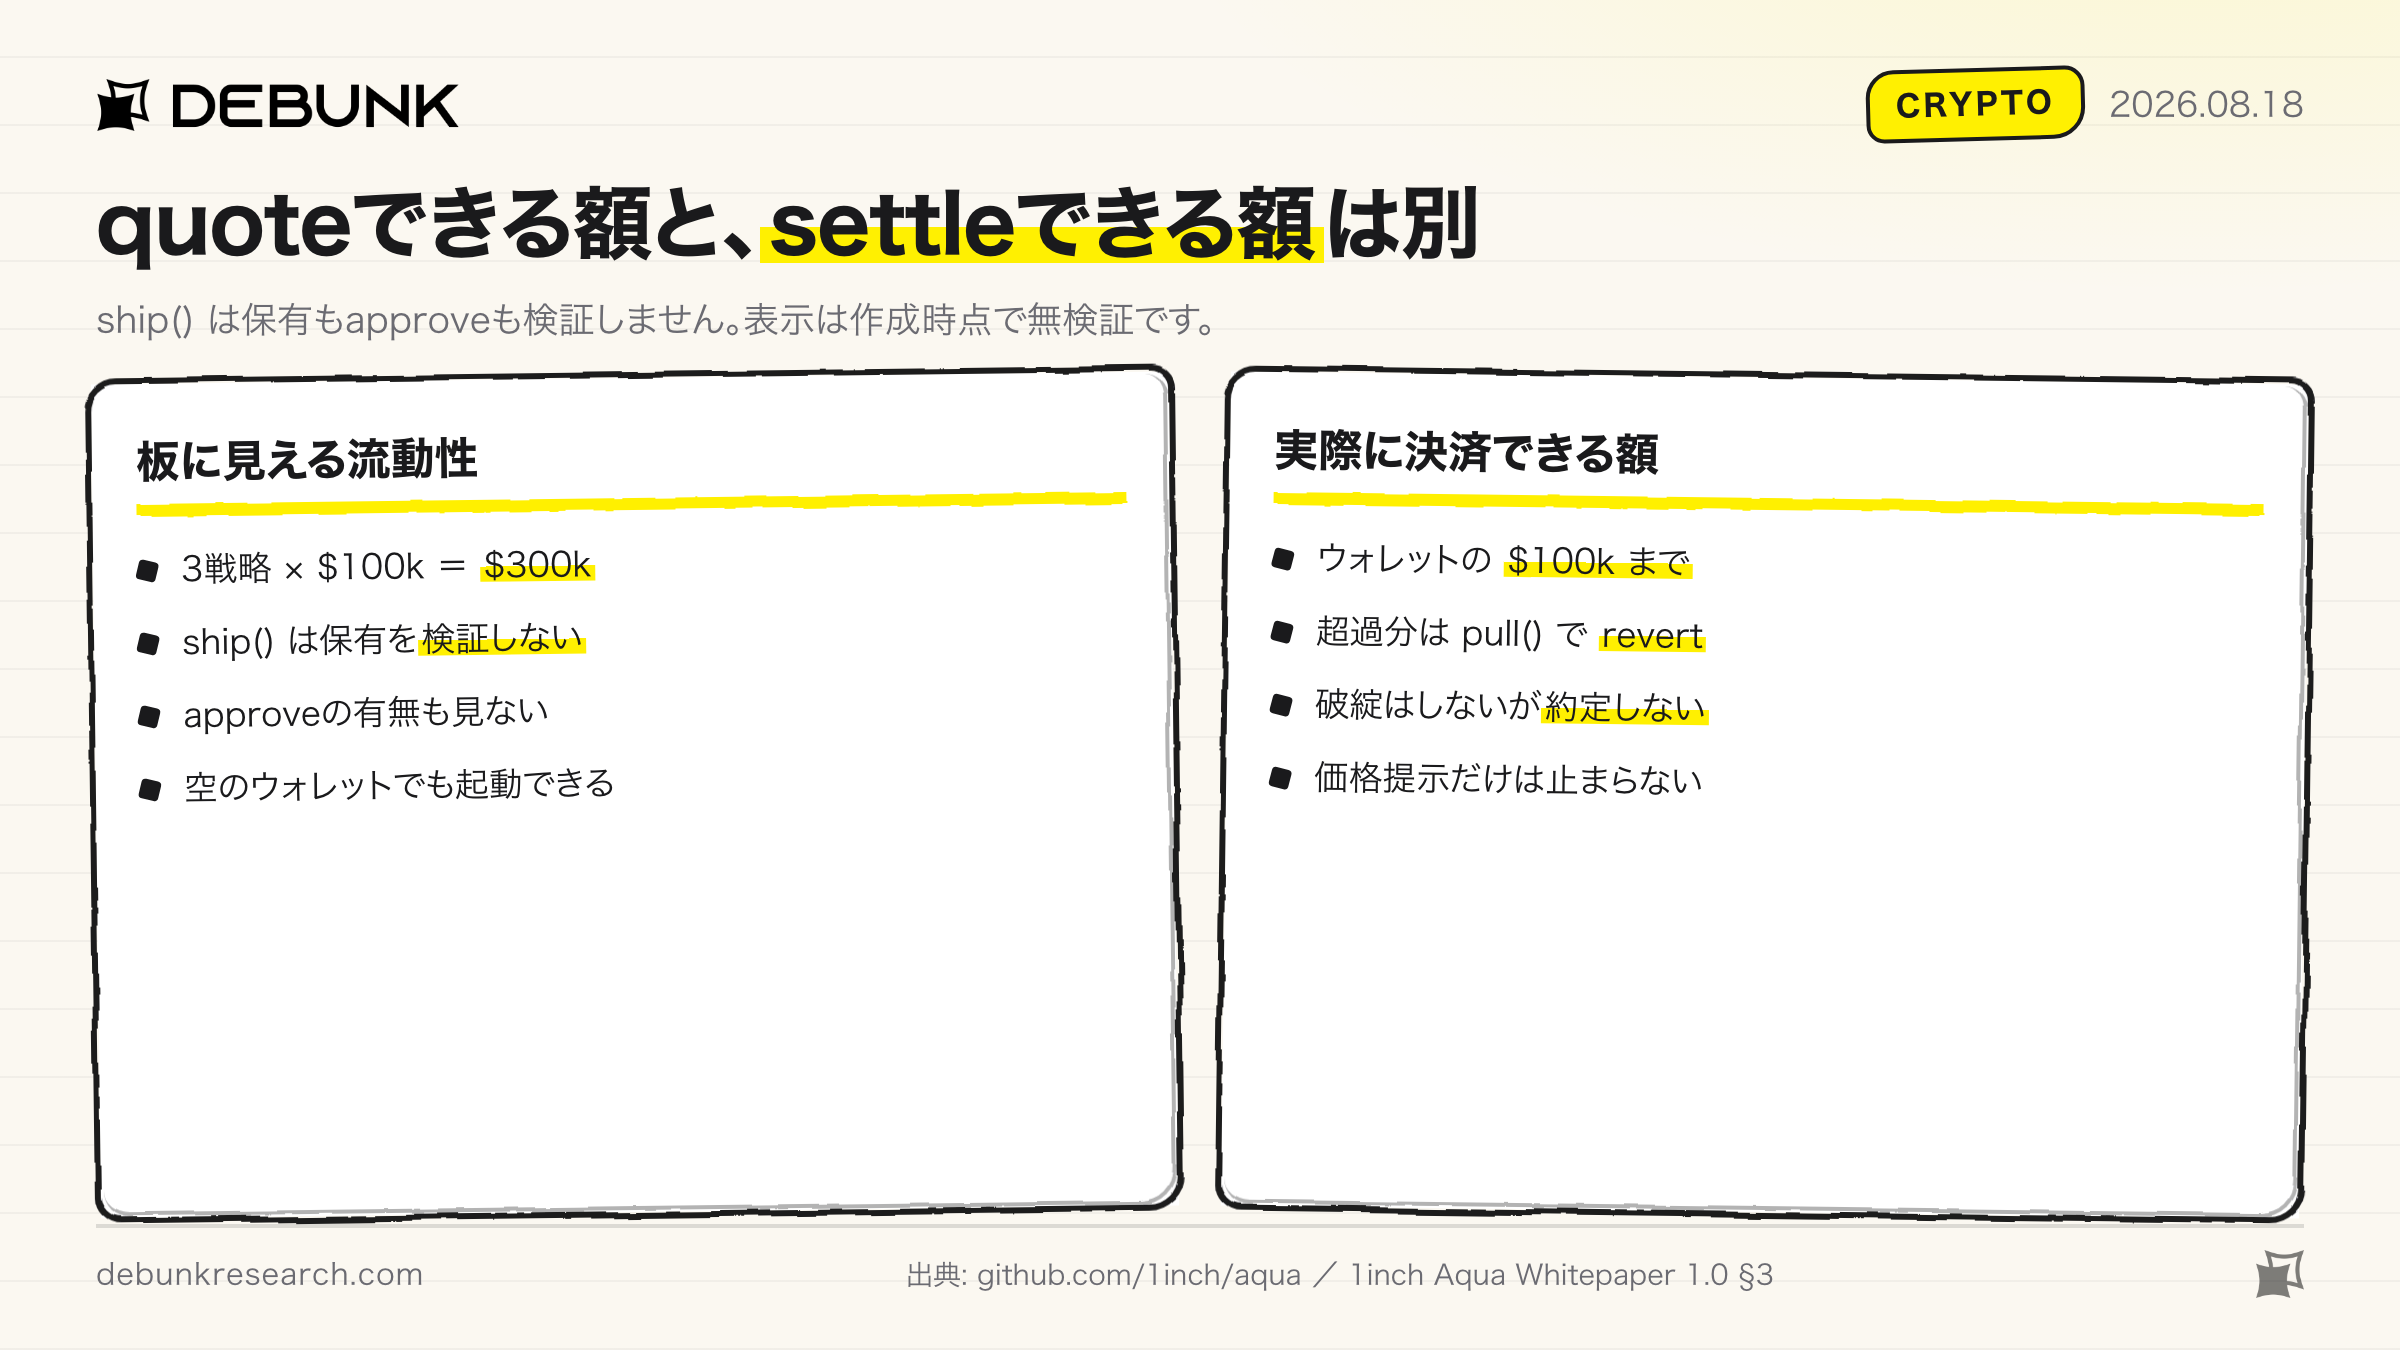
従来のAMM(Automated Market Maker/自動マーケットメイカー)では、3つのプールでマーケットメイクするには資金を3つに割るしかありませんでした。Aquaは仮想残高を割り当てるだけなので、$100kのウォレットで3つの戦略それぞれに$100k分をquoteできます。ただしCoinDeskが正確に注記する通り、これは「quoted liquidity rather than additional capital(追加資本ではなく提示流動性)」です。実際に決済できるのは、持っている$100kまでです。
なおホワイトペーパーの「9倍」はこれとは別物で、$1,000をマネーマーケットで3倍に借り増してから3戦略に配るレバレッジ込みの例です。倍率のほうは借入で作っています。CEOのSergej Kunzも「loop into Aave」できると話しています。
報酬が付くのは、約定した取引高のほう
一般提供に合わせて、総額 10M 1INCH + 500,000 USDC(発表時点で約$1.37M相当)のインセンティブが走っています(500k USDC のほうは提案1IP-105ベースで、可決は確認できていません)。
配り方は評価できます。配布を担うMerklの告知原文は "Makers are paid pro-rata to the swap volume their positions handle, not for parking capital"。比例するのは、実際に約定した取引高のほうです。TVLを積んだら報酬、という型にはなっていません。一方で期間は3か月、配分は1か月目50% / 2か月目30% / 3か月目20%の前倒し型で、対象も Ethereum / BNB Chain / Robinhood Chain の3チェーンだけです。
変遷|アグリゲーターが「流動性を作る側」に回るまで
56時間のハッカソン試作から7年
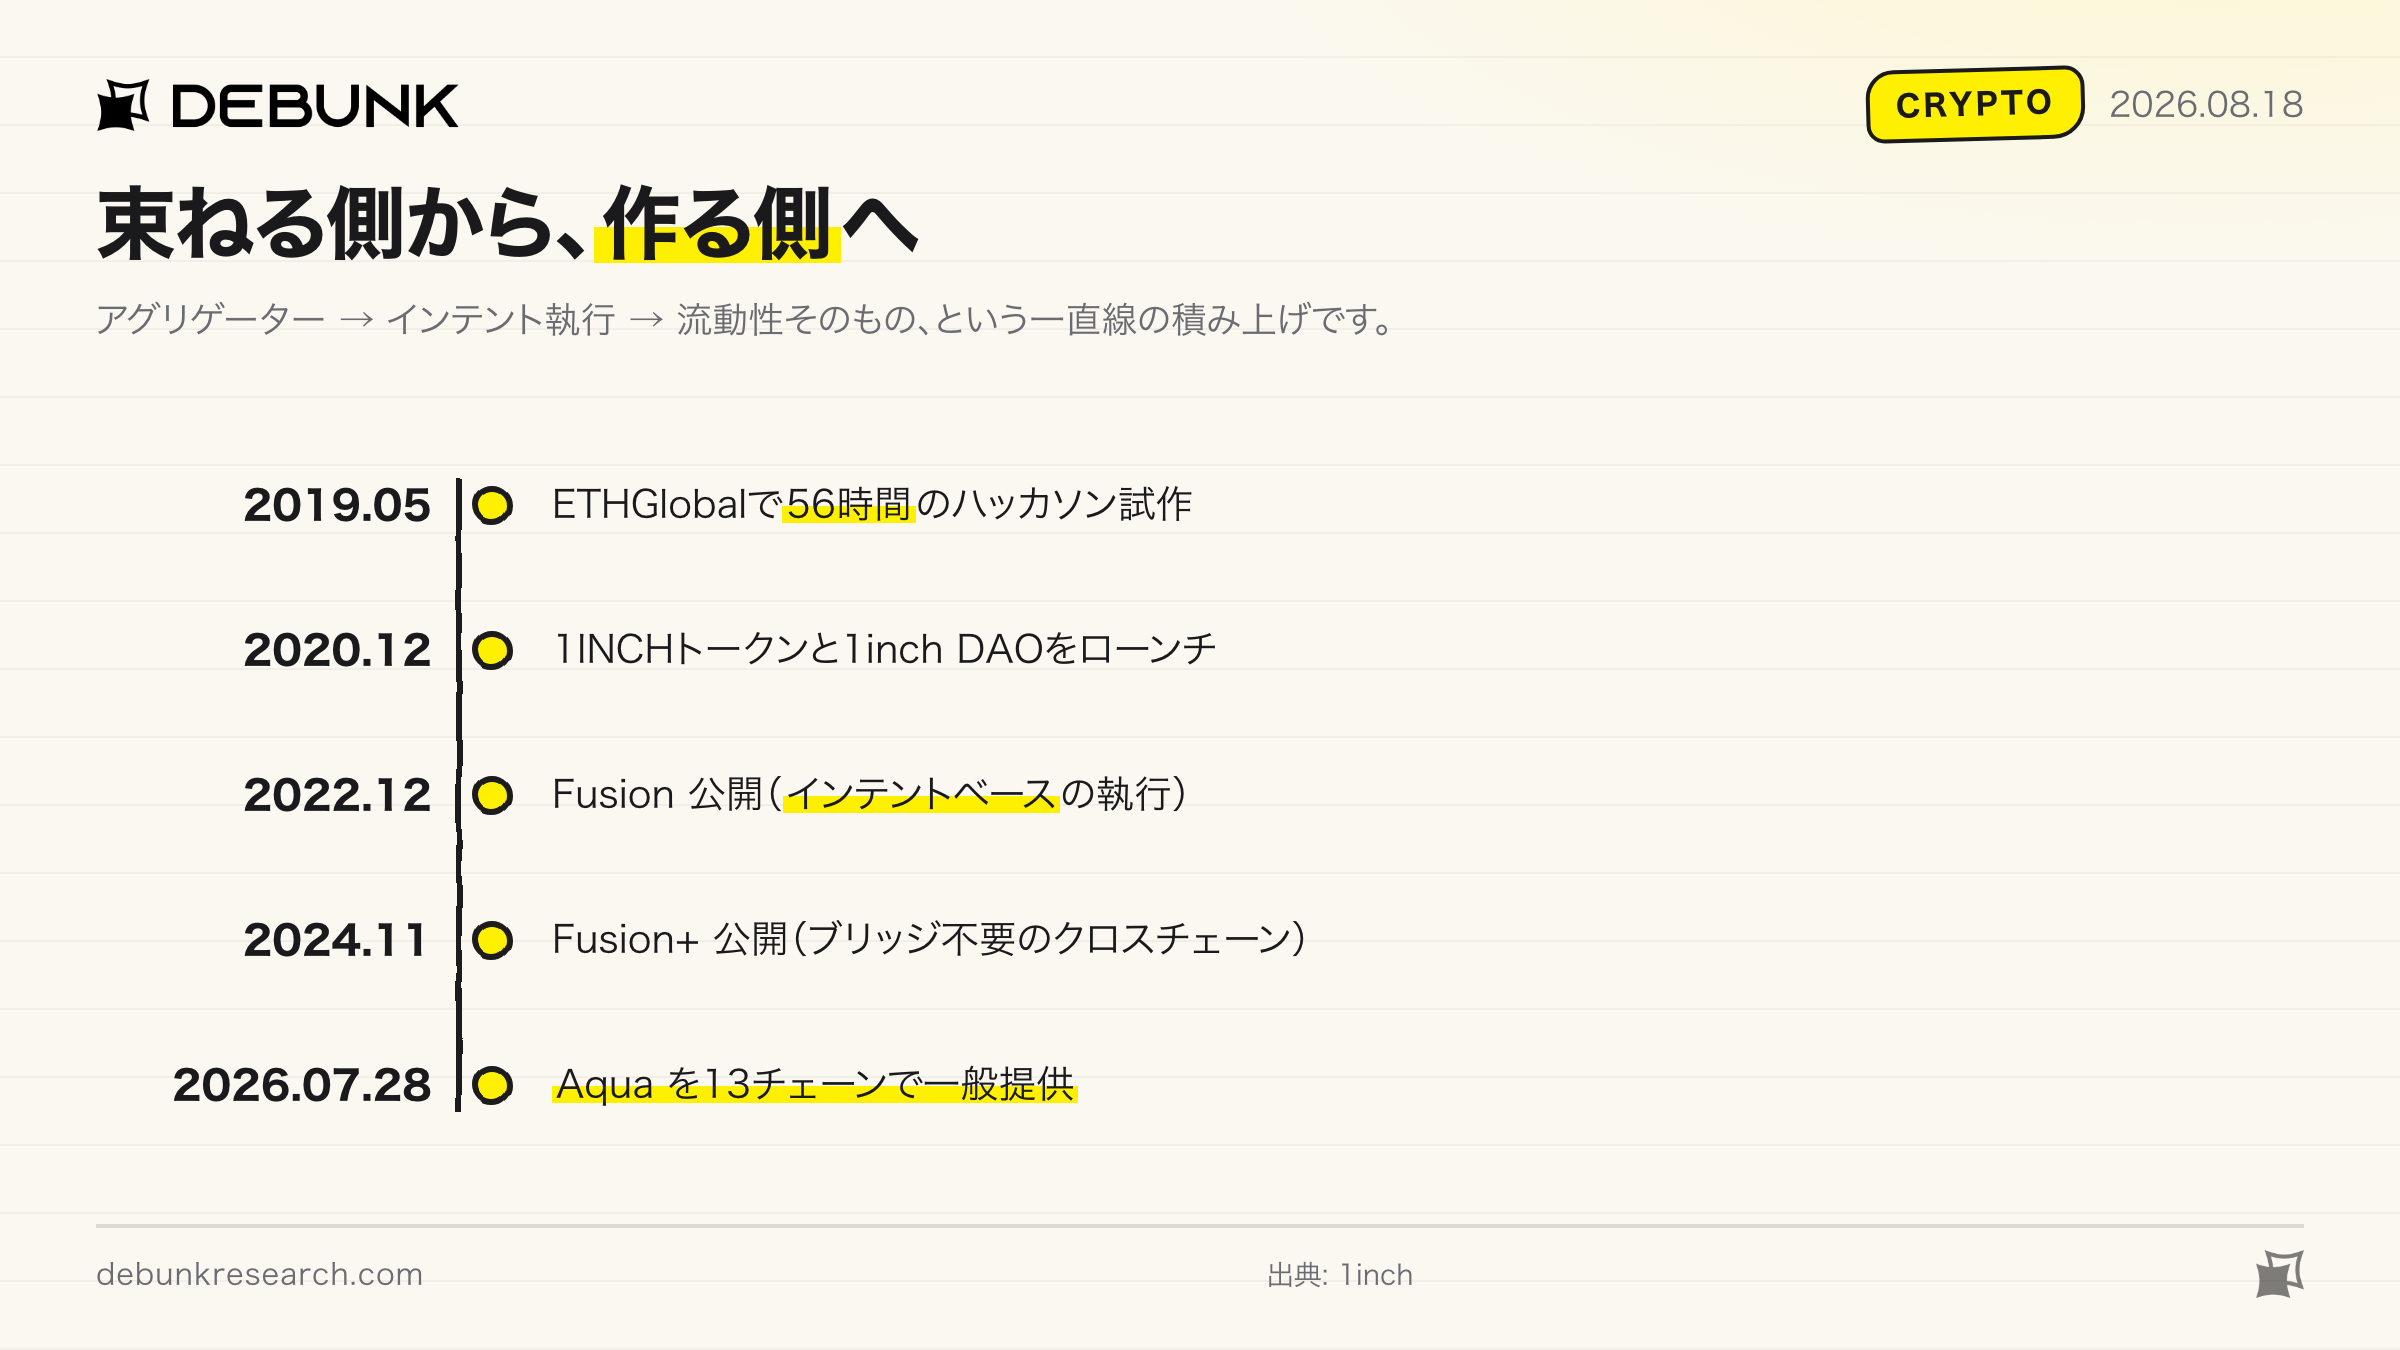
1inchの出発点は、2019年5月にNYのETHGlobalハッカソンで Sergej Kunz と Anton Bukov が56時間で作ったDEXアグリゲーターでした。そこから2022年12月の Fusion(インテントベース=ユーザーは署名だけ、resolverが競って執行)、2024年11月の Fusion+(クロスチェーンスワップ)と積み上げています。
筋は明快です。まず他所の流動性を最良経路で束ね、次にオフチェーンで署名して原子的に執行し、そして流動性そのものを、ウォレットに置いたまま作る側に回ります。Aquaはこの直線の先端にあります。
$2.25Bの評価額と、$117Mの時価総額
直近の調達は2021年12月のSeries Bで$175M・評価額$2.25B(累計$189.8M)。対して2026年8月17日時点の1INCHは時価総額$115.9Mで、約19分の1です。10M 1INCHのインセンティブも現在価格では約$825k、報酬の実額は1INCHの価格に連動して目減りします。
「集中流動性の85%が使われていない」
転換点は2021年5月のUniswap v3、集中流動性(concentrated liquidity)でした。資本効率は上がった代わりに、断片化が「プール間」から「同一プール内のレンジ間」へ深化しています。
1inchが発注したDune調査(2026年7月16日公開)は、Uniswap v3/v4やPancakeSwap v3など7チェーンの上位約200プールを26週追い、集中流動性の85%が未活用と結論づけました。週平均$1.84Bのうち実際に使われているのは13.7%で、逸失手数料は年間$150Mにのぼります。ただし発注元がAquaの提供者である点は割り引く必要があり、調査自身もSolana・Curveが対象外だと開示しています。
皮肉なのは、断片化を解くはずのUniswap v4(singleton+hooks)が、hookの多様化で同じペアのプールを5〜10個に増やしたと指摘されていることです。
競合の解き方は3通りある
- CoW Protocol: バッチオークションで対向する意図同士を直接マッチさせ、AMMに触れずに清算します
- UniswapX / Across / LiFi: 流動性は統合せず、filler・solverが裏で断片化を吸収するインテント型です
- Hashflow: オフチェーンで価格を決め署名クオートを出すRFQ/PMM型。Aquaに最も近い先行事例で、2025年10月には週次$327Mを扱っています。ただし2026年5月にBinanceのモニタリングタグが付きました
Aquaはこのどれとも違い、約定ロジックはオンチェーンのAMMとして書きつつ、在庫だけをウォレットに置くハイブリッドです。背景には、未活用の定量化・solverインフラの成熟・L2乱立によるペアの分散という3つが揃ったことがあります。
考察|預からない設計が、代わりに手放したもの
Aquaで一番よくできているのはカストディリスクの排除で、一番危ういのは、その裏返しで検証可能性が落ちることです。
破綻はしない。でも「見せかけの流動性」は原理的に作れる
まず安心材料から。残高やallowanceが足りなければ pull() はERC-20側でrevertし、スワップ全体が巻き戻ります。ホワイトペーパーの言う "no partial fills, no bad debt, no protocol insolvency"(部分約定なし・不良債権なし・債務超過なし)は、コードを読む限りその通りです。
問題は価格提示のほうが止まらないことです。ホワイトペーパー §3 はこう書いています。
the AMM continues quoting prices based solely on virtual balances without checking real balances or allowances... this can expose Makers to losses similar to impermanent loss... the first executable trade when liquidity returns may lock in those adverse price movements.
(AMMは実残高もallowanceも確認せず、仮想残高だけに基づいて価格を提示し続けます。……これはインパーマネントロスに似た損失にmakerをさらす可能性があり、流動性が戻ったときの最初の約定可能な取引が、その不利な価格変動を固定してしまうかもしれません。)
同じ節は、資金の尽きたポジションをAquaが自動停止しないため、makerが手動で dock() することを強く推奨するとも書いています。運用はLPの手作業任せです。
さらに厳しいのが、コードを読んで気づいた点です。ship() は割り当て額について、makerがそのトークンを実際に持っているかも、approveしているかも一切検証していません。空のウォレットからでも、任意の仮想残高で戦略を起動できます。つまりAqua上に表示される流動性は、作成の時点では何のオンチェーン裏付けも取られていないわけです。
TVLが無い、ということの本当の意味
Aquaは資金をロックしないので、TVL(Total Value Locked)が原理的に存在しません。DefiLlamaのページも空です。代わりに1inch側は SLAC(Shared Liquidity Amplification Coefficient)や TVU(Total Value Unlocked)を提示していますが、どちらも自己申告の仮想残高から計算されます。裏付けの検証がない以上、第三者が「本当にその流動性があるのか」を独立に確かめる手段は事実上ありません。DeFiが「誰でも帳簿を検証できる」と自慢してきた部分を、ここで1つ手放しています。
実データも見ます。DefiLlama(2026年8月17日取得)の取引高は24時間$9,396,895・7日$72,941,554・30日$126,608,042。一般提供から2週間の時点では30日$5.8M でしたから、そこから約22倍に伸びています。同じDefiLlamaで1inch のアグリゲーター本体は30日$2.62B なので、Aquaはその約4.8%。誤差として切り捨てられる規模ではなくなりました。
ただし3か月のインセンティブ期間の真っ最中で、配分は1か月目に50%が寄っています。この伸びのどこまでが報酬由来なのかは、まだ切り分けられません。
Aquaはオープンソースではない
今回いちばん重い発見でした。ライセンスは LicenseRef-Degensoft-Aqua-Source-1.1、Copyright © 2025 Degensoft Ltd. All rights reserved.。ソースは読めますが、OSSではありません。
徴収した手数料がローリング12か月で$100,000超になるか、Liquidity Under Control(LUC)が$10,000,000超になると、商用ライセンスが必須になります。マーケットメイクなどの「Volume Activities」は現在このトリガーを免除されていますが、原文はこうです。
This waiver is not a license, creates no reliance rights, and is revocable by Degensoft at any time in its sole discretion, including with respect to existing users
(この免除はライセンスではなく、何ら依拠する権利も生じさせず、既存の利用者に対するものも含め、Degensoftが単独の裁量でいつでも取り消すことができます)
取り消しの通知から10日以内に、停止するか商用ライセンスを取るかを選ぶことになります。「permissionless」を掲げながら、プロのMMが本気で使うほど、法的なスイッチはDegensoftが握る構造です。
個人的な見解
ガバナンスも同じ方向を向いています。1IP-102 は Degensoft Ltd への$1,201,000(監査費ほか)の支払いを、1IP-103 は fast track でのプロトコル手数料の有効化を扱っています。しかもその手数料は、takerではなくmakerの取り分から引かれます。知財と開発はDegensoftが握り、費用はDAOが負担する構図です。
同じ構造は、暗号の外でも見た覚えがあります。フランチャイズ本部と加盟店の関係がそれで、看板とレシピは本部が持ち、店舗の投資と日々の損益は加盟店が負う。重なるのは誰が資産を握り、誰が費用を負うかという一点で、Aquaの場合はそれがコードとDAOの間で起きています。
初期の実感も1つ。Xで$27,000を2日間入れたユーザーが「プールの平均APRは2〜4%、約定から得た手数料は$3未満」と報告しています(単一ユーザーの未検証の報告なので、一例として読んでください)。「85%の流動性が遊休している」を売り文句にしたプロトコルで、初期LPが資本の遊休を訴えているのは皮肉です。しかも dock() は会計操作だけで即座に抜けられるので、離脱コストは従来のプールより低くなっています。
要は、Aquaは「預けない」という一点で本物の進歩を出しました。ただしDeFiで「預けない」は「測れない」とほぼ同義で、その代金はまだ誰も払い終えていません。取引高が2週間で22倍になったのは事実ですが、報酬の前倒し配分が細る3か月目までは、実力か報酬かの判定は保留にしておきます。
見どころは3つ。取引高がインセンティブ終了後も残るか、1inch以外のsolverがAquaの流動性を引きにくるか、そしてDegensoftのライセンス取消権が一度でも使われるかです。残れば「預けないマーケットメイク」が型として立ち、残らなければ報酬で買った数字だったということになります。
1inch Aqua は「預けないDeFi」がどこまで通用するかの試金石なので、今後も追いかけていきます!
以上、「1inch Aqua」のリサーチでした!