【EIP-8363】ステーキング報酬を焼いて、利回りをゼロに向かわせる
イーサリアムの報酬の計算式は、一切いじりません。払う報酬の上から一定割合を焼くだけで、利回りの下限が消えます。

目次
おはようございます。
今日は「EIP-8363」をリサーチしました。EIP は Ethereum Improvement Proposal の略で、仕様変更の提案書のことです。完全な技術詳細よりも、なぜこの提案が出てきたのか、何がそこまで揉めているのか、立場ごとに何が起きるのかを中心に解説していきます。
TL;DR
- EIP-8363 は、Ethereum が「取引を検証する担い手」に払う報酬から一定割合を差し引いて消す提案で、預けられたETHが増えるほど割合が上がり、供給の半分まで預けられると報酬はゼロになります。
- 芯は、計算式には手を付けず、計算し終わった報酬から後で差し引く方法を選んだことです。前者だと「これ以下にはしない」という下限が制度側に残りますが、後者だとその下限が消える。利回りを市場に決めさせる設計です。
- 提案側は「発行率は年0.5%が上限になる」と説明していますが、計算式を回すと、実際にはもう0.5%を下回っていました。提案はまだ草案(Draft)です。
概要|EIP-8363とは?ステーキング報酬に天引きをかける提案
「EIP-8363」は、Ethereum がステーキングの参加者に払う報酬から一定割合を差し引いて消す提案で、正式名称の Tapered Issuance Burn は「先細りの発行バーン」という意味です。8月4日の公開以来、議論が続いています。
そもそもステーキングとは何なのか、というところからです。
ステーキングは「保証金を積んで請け負う運用業務」
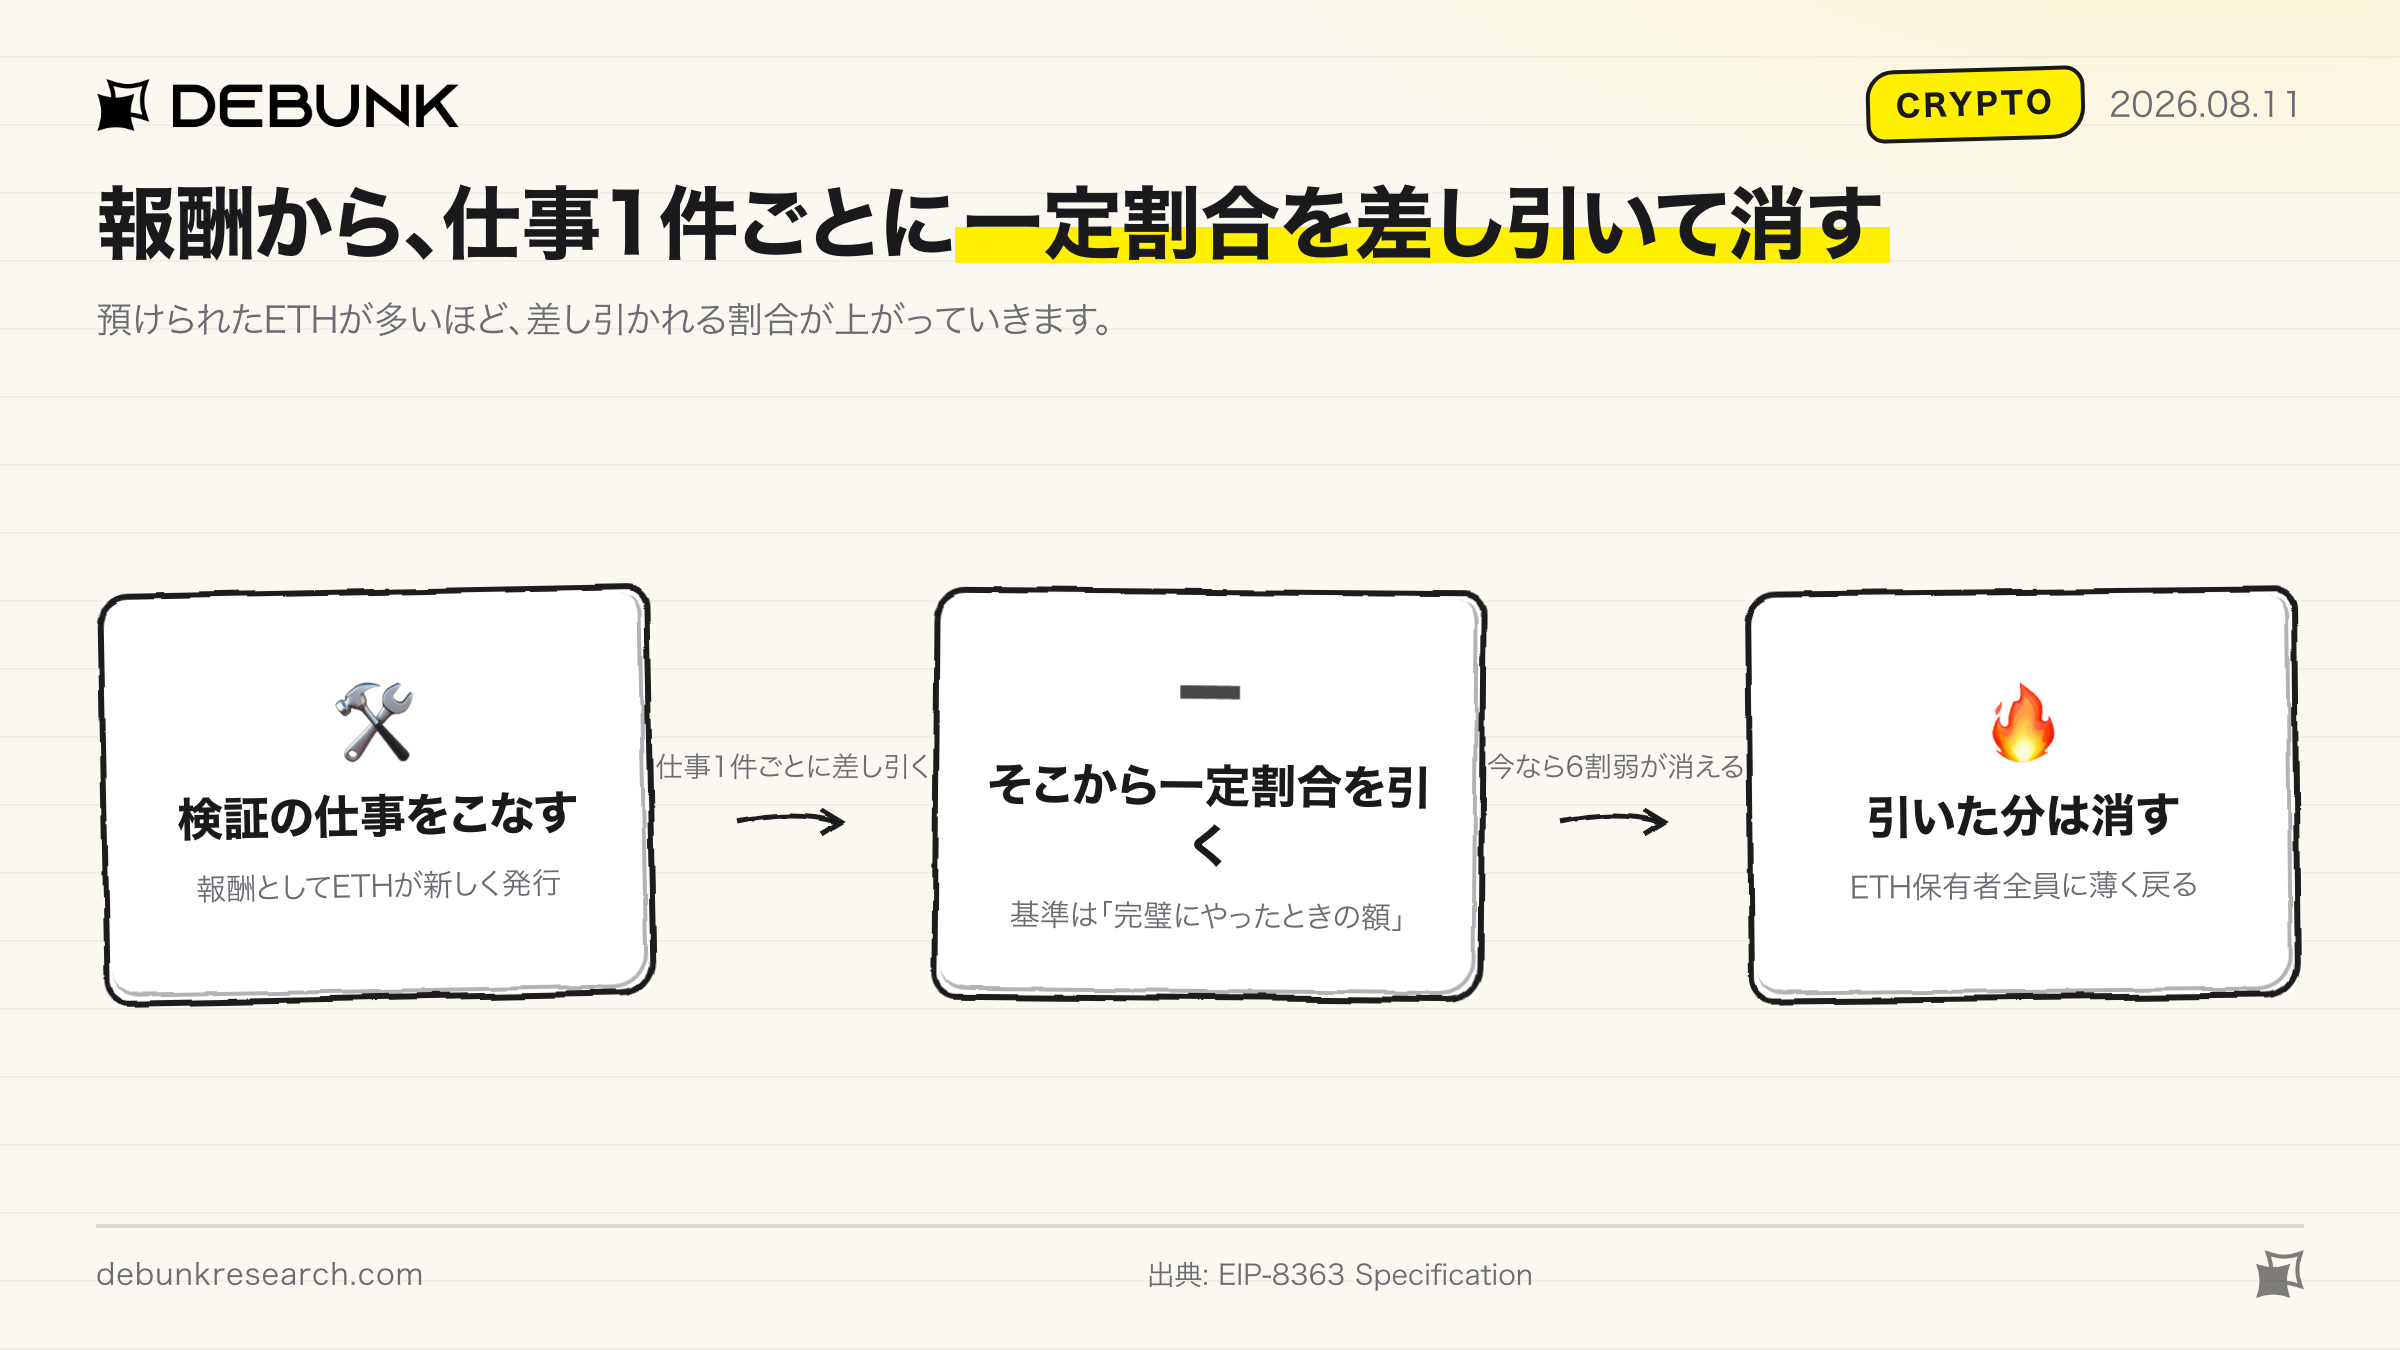
Ethereum は取引が正しいかの検証を世界中のコンピューターに分担させていて、この仕事を引き受けるにはまとまった額のETHを担保として預ける必要があり、預けて仕事をこなすと報酬としてETHが新しく発行されて支払われます。
これがステーキング(staking)=ETHを預けて検証作業を請け負い、対価を受け取る仕組みで、担い手はバリデーター(validator)=取引を検証して署名する役割と呼ばれます。ビジネスの言葉なら保証金を積んで運用業務を請け負う契約に近く、手を抜けば保証金は没収されます。
ここで大事なのは、その報酬が誰かの財布から出ているわけではないことです。新しく刷って払っています。
預けていない人は、静かに薄まっていく
例えば、ETHを買って持っているだけで預けてはいない人を考えてみてください。枚数は1枚も減りませんが、ネットワークは毎年、預けている人たちに新しいETHを発行し続けるので全体の枚数のほうが増えていき、結果として持ち分の割合はじわじわ下がります。銀行に例えるなら、自分の残高は変わっていないのに、他の人の口座にだけ利息が付き続けている状態です。
今この発行量は年間でETH全体の1%弱、預けられているETHは全体のおよそ3分の1で、比率は数年上がり続けてきました。預けている側の利回りは、受け取るのがその3分の1の人たちだけなので年2.6%ほどになります。
もう1つの心配はもっと構造的な話で、例えばETH全体の過半数が預けられた状態を想像してみてください。Ethereum には最後の手段として、不正を働いた側の担保を没収する形でネットワークを分岐させ、やり直す選択肢があります。ですがこの手が効くのは、預けていない側に「そっちが正しい」と支持してくれる多数派が残っているからで、過半数が預けられて持ち主の管理を離れると訴えかける相手が残りません。著者たちが怖がっているのはここです。
提案の中身:報酬から一定割合を差し引いて、消す
やること自体は単純で、払う報酬から一定割合を差し引き、その分を発行せずに消してしまう、というものです。クリプトではこれを「焼く(バーン)」=二度と使えないようにETHを消滅させる処理と呼びます。
差し引く割合は固定ではありません。ETH全体のうちどれだけ預けられているかで決まり、預けられた量が増えるほど加速度的に上がります。基準は供給の半分にあたる約6,000万ETHです。ここに届くと割合は100%になり、報酬は全部消えます。今の預入量はおよそ4,200万ETH(時価で約$800億相当)、差し引かれる割合は6割弱です。これだけのETHがすぐ動かせない状態で置かれていると考えると、かなりの量です。
差し引きは割り当てられた仕事1件ごとに行われ、基準は「実際に稼いだ額」ではなく「完璧にこなしたときの額」です。実績に連動させると、手を抜いたときに差し引かれる額まで減り、速く正確に働く動機を削いでしまうからです。
なぜ計算式を書き換えず、後から焼くのか
ここが今回いちばんの芯です。
利回りを下げたいだけなら、計算式を書き換えて払う額を減らせばいいはずです。実際、あとで触れる過去の提案はどれもそうでした。それを選ばなかった理由が、EIP本文にはこう書かれています。
控除は下限を取り払う。預ける量は、利回りが預ける側の要求水準と釣り合うところで止まる。だから最終的な利回りは、計算式の形ではなく市場が決める。
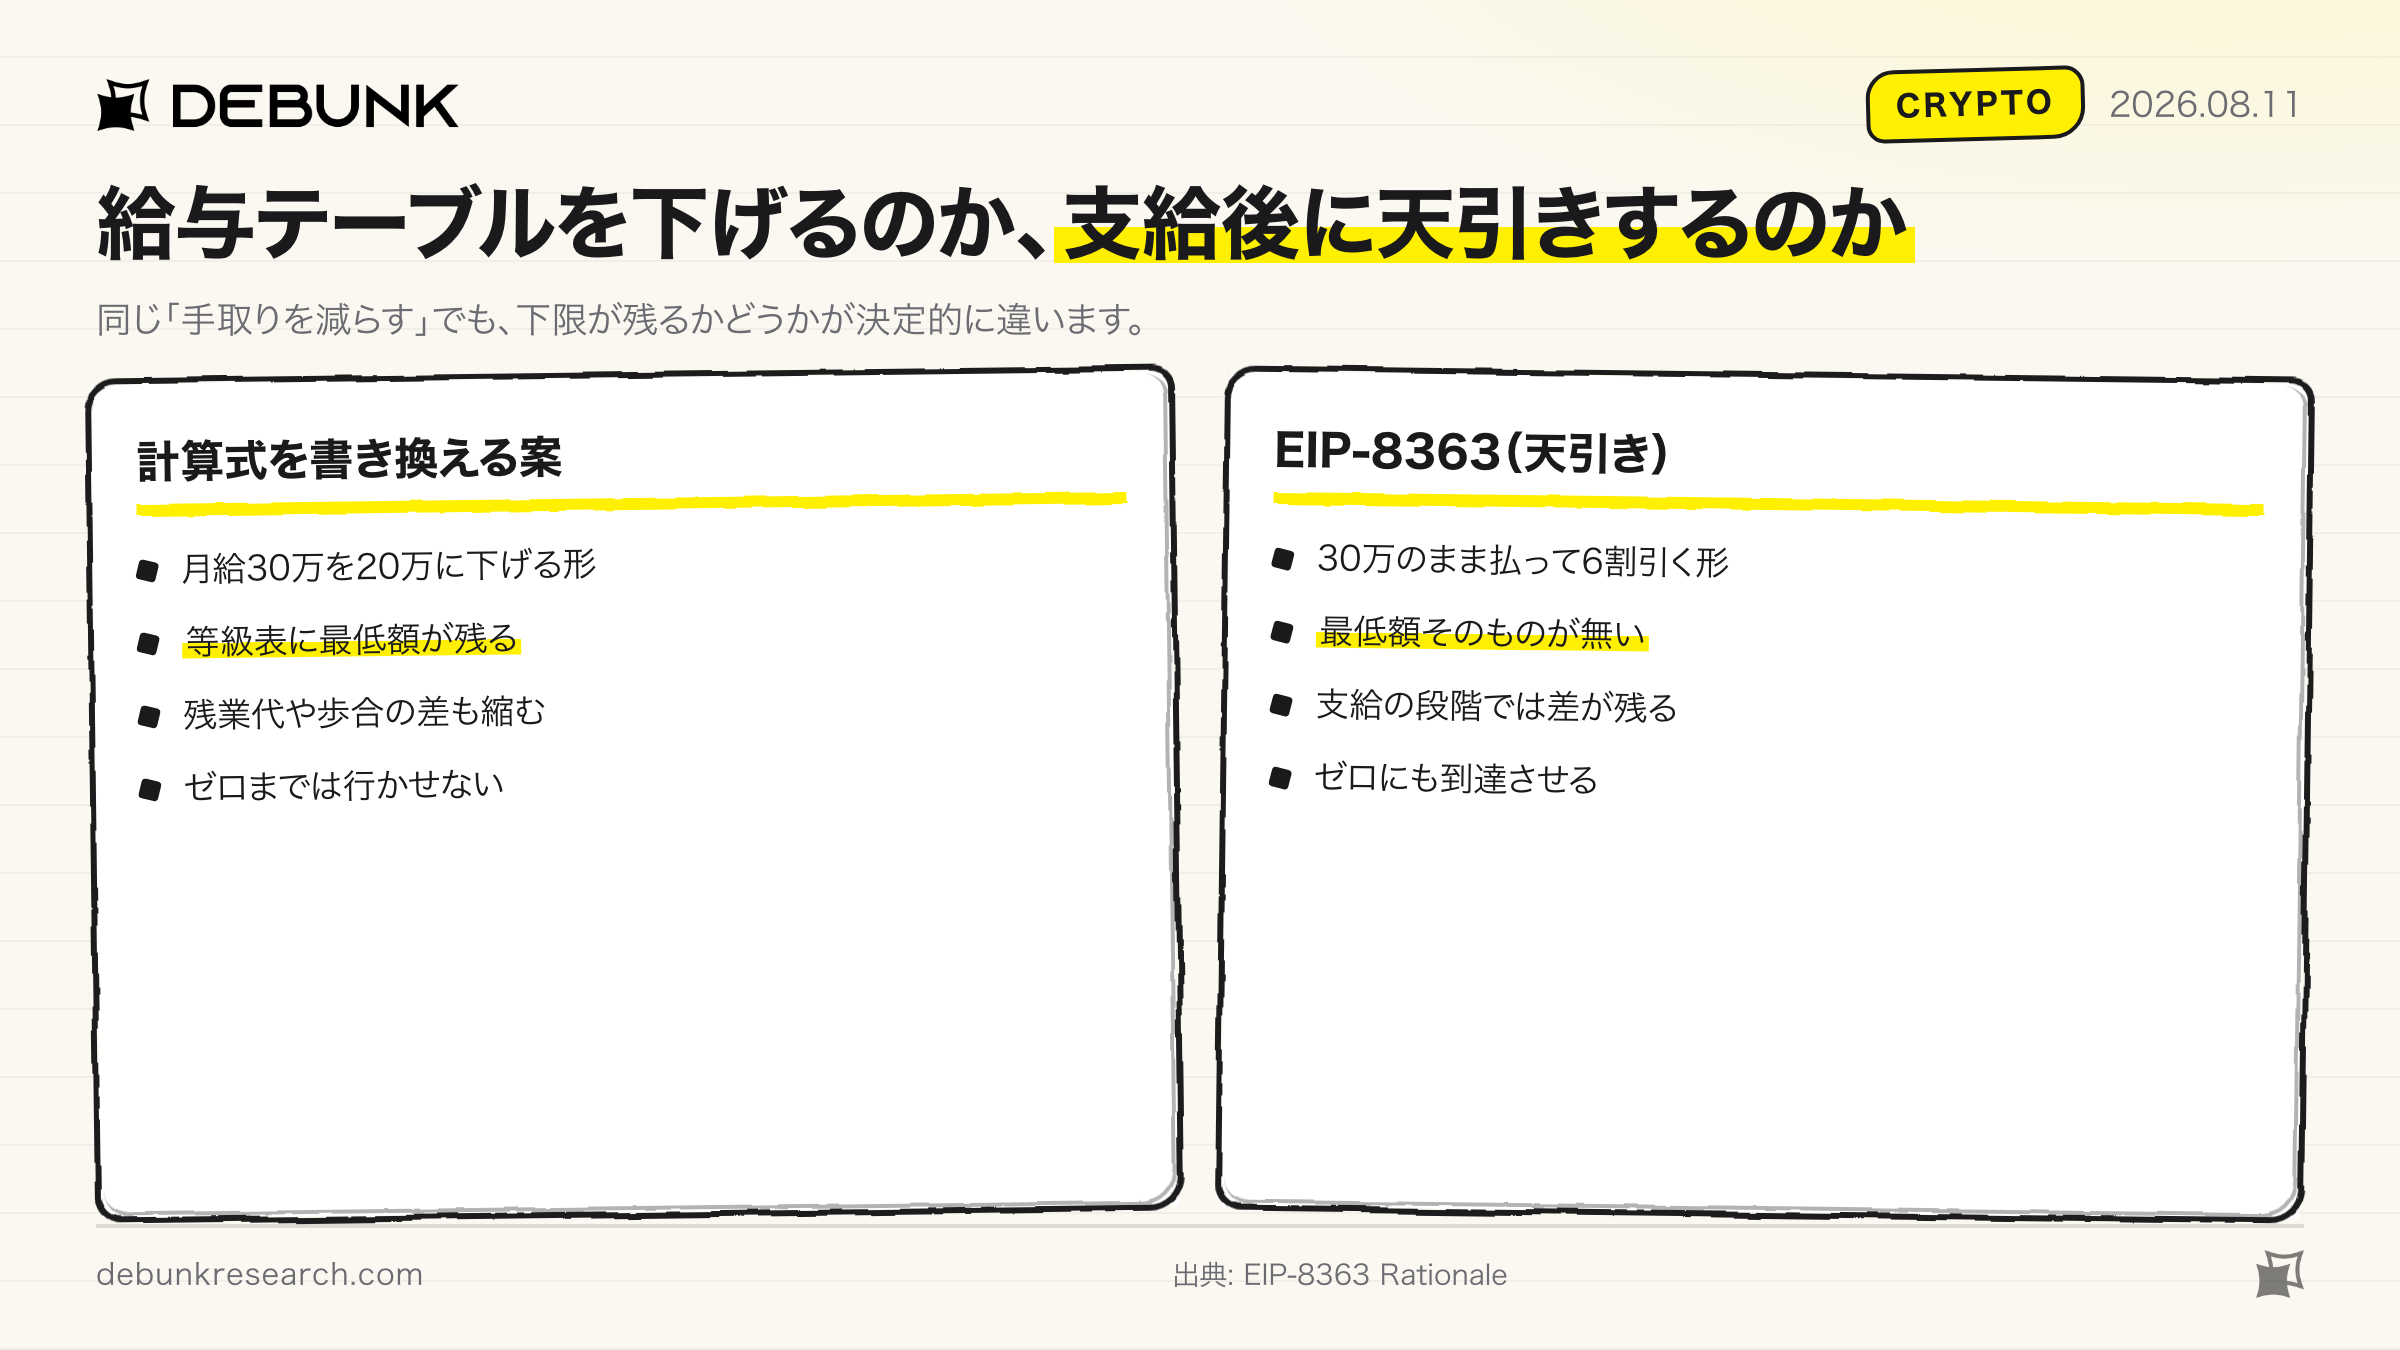
難しく聞こえますが、例えるなら給与テーブルそのものを書き換えるのか、支給したあとから天引きするのかの違いです。
例えば、月給30万円の等級を20万円に下げるのが前者で、30万円のまま支給してそこから6割を天引きするのが後者です。手取りだけ見れば似ていますが、意味はまったく違います。
テーブルを下げる方式には「うちの等級表では最低これだけは払う」という下限が制度側に残りますが、天引き方式に床はなく、率を上げていけば手取りはいくらでもゼロに近づきます。どこで止まるかを決めるのは制度ではなく、「この条件なら引き受ける/引き受けない」という受け取る側の判断だけです。
もう1つ効くのが成果に応じた差の扱いです。テーブルを下げると残業代や歩合のような「働きの差」まで縮みますが、天引きなら支給の段階では差が残るので、真面目に働く動機は壊れにくくなります。後者を選んだのはこの2点が理由です。
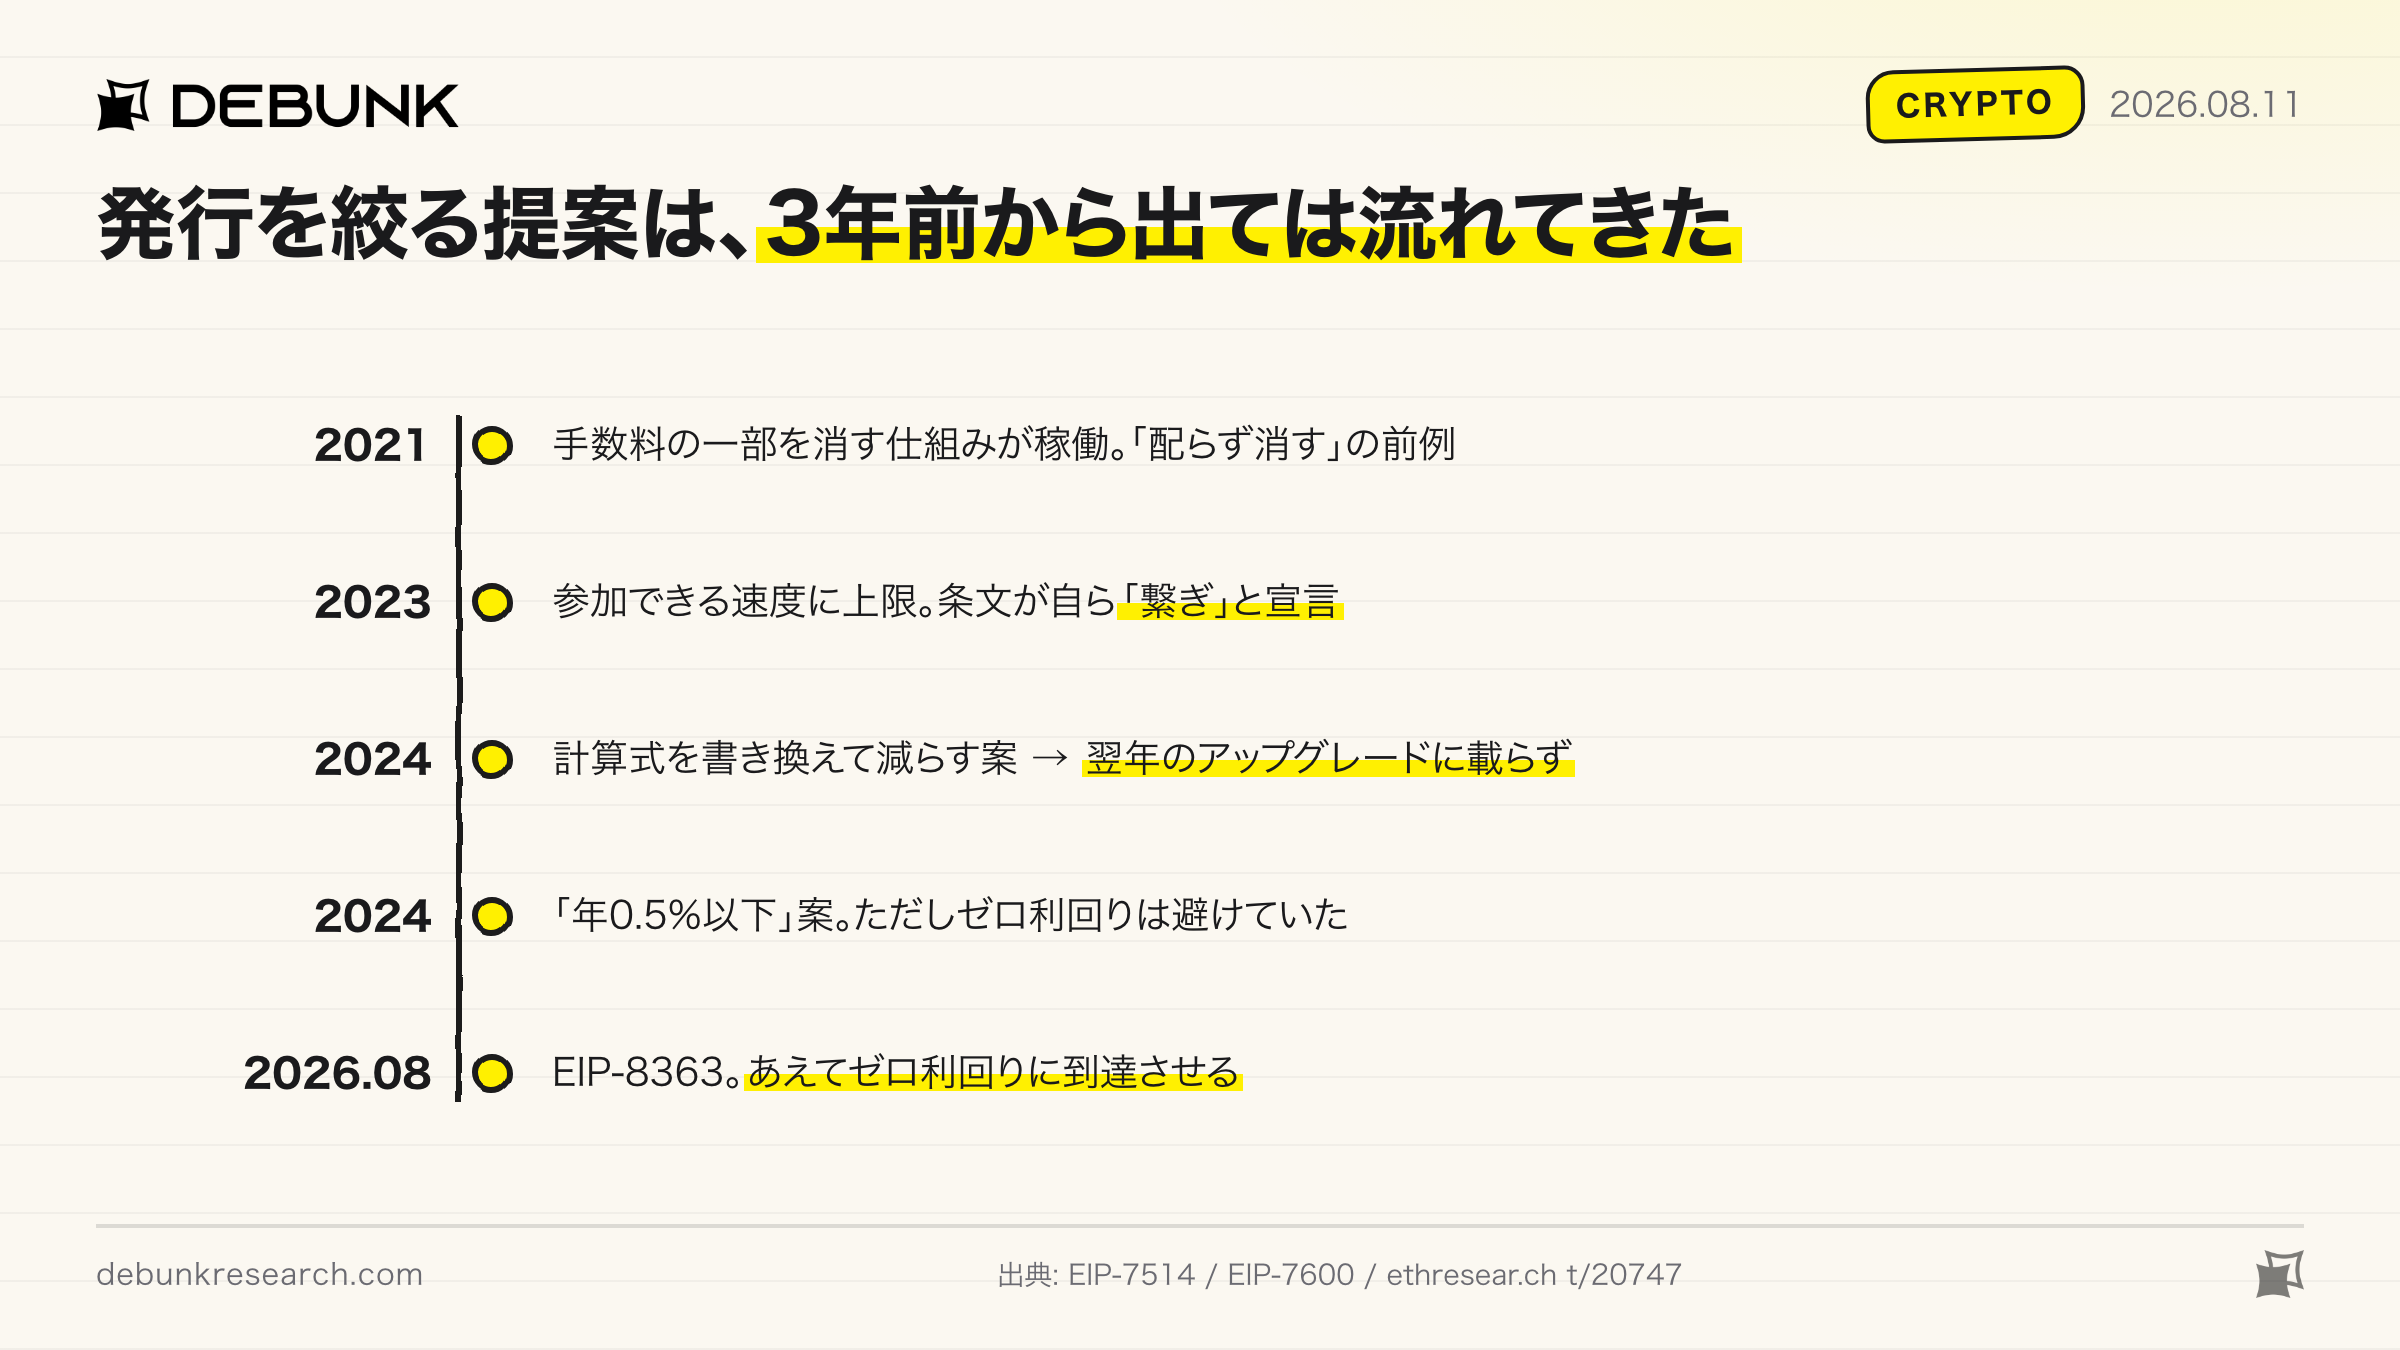
差し引いた分を配らず消すのも同じ理屈で、配れば特別な受益者が生まれますが、消せば価値はETH保有者全員に薄く戻ります。2021年から動く「取引手数料の一部を消す」仕組みの応用です。
まとめ
-
計算式そのものは触らない
払う額は従来どおり計算し、あとから差し引きます。 -
差し引く割合は預けられた量で決まる
預けられるほど加速度的に上がり、半分で全額になります。 -
基準は「完璧にやったときの額」
実績に連動しないので、働く動機は残ります。 -
差し引いた分は誰にも配らず、消す
受益者を作らず、保有者全員に薄く価値が戻ります。
変遷|発行を絞る議論は、どこまで来ていたのか
この議論は突然出てきたものではありません。3年前から持ち越されてきた問題です。
「ちゃんとした解決策までの繋ぎ」と書いたまま、3年
著者の1人 dapplion は2023年の EIP-7514 の共著者でもあり、これは新しく参加できる速度に上限を設けて、増えるスピードに蓋をして時間を稼ぐ策でした。条文にはこうあります。
"... before a proper solution is implemented."(適切な解決策が実装されるまでの間)
自分で「これは繋ぎだ」と宣言している珍しいEIPで、EIP-8363 はその「適切な解決策」の側から3年越しに出てきた形になります。
発行を触る提案は、2024年に一度落ちている
2024年、Ethereum Foundation の研究者2名が計算式を書き換えて払う額を減らす案を出しましたが、実質の利回りを3割ほど削るこの案は翌年のアップグレードに入らず、同じ年に別の研究者が出した「年間の発行をETH全体の0.5%以下に抑える」案も提案どまりでした。
ただしこの案は、利回りがゼロやマイナスになるところまでは行かせないと線を引いていました。EIP-8363 が変えたのはそこで、計算式に触らず後から差し引きを被せることで、あえてゼロに到達させています。
立場ごとに、何が起きるのか
この提案が通ったとき誰に何が起きるのか。賛否の温度差は、ここがよく説明してくれます。
-
ETHを買って持っているだけの人
何もしません。何もしないまま持ち分が薄まるスピードだけが落ち、今の年1%弱が移行後には半分以下になります。著者たちが「ETHという通貨を守る」と言うのは、この人たちのことです。 -
Lido などに預けて、引換券を持っている人
預け先を変える必要はなく、受け取る利回りだけが下がります。今の年2.6%ほどが1年半かけて半分以下になるので、株でいえば減配です。それだけで売る理由にはならなくても、他の運用先と比べる材料は確実に変わります。 -
自宅でサーバーを回している個人
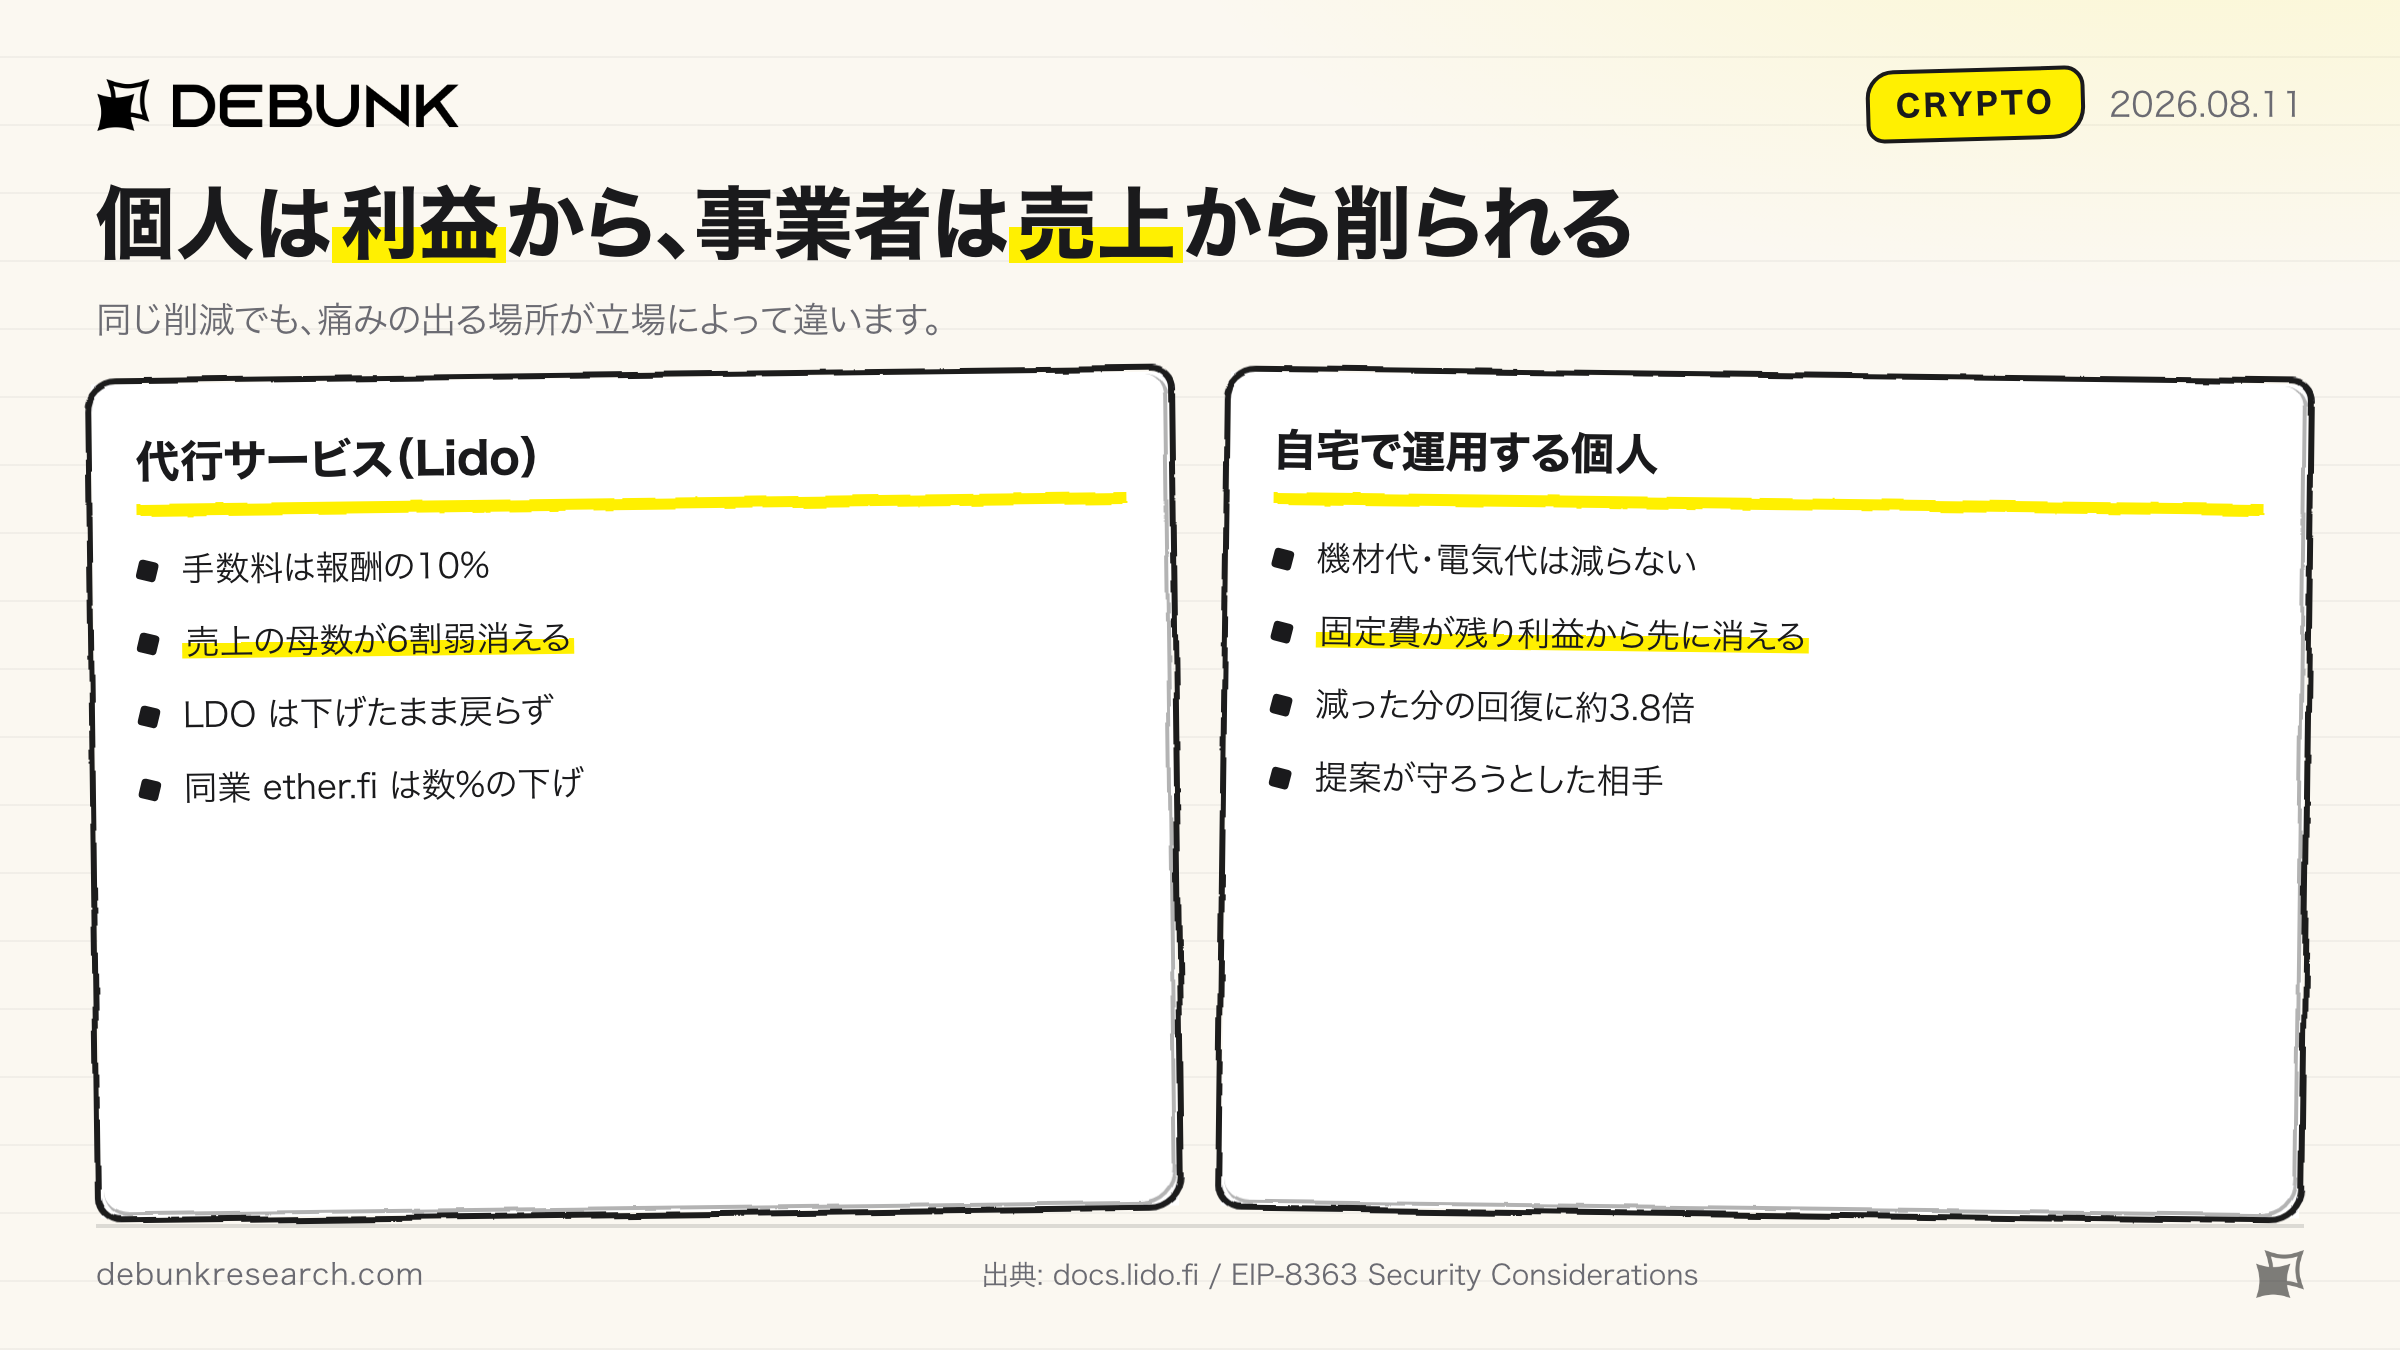
例えば、機材代と電気代が毎月かかっている人を考えてみてください。減るのは収入だけでコストは減らないので、固定費が残ったまま売上が落ち、利益から先に消えていきます。しかも一度オフラインになって減った分を取り戻すのに、今の約3.8倍の時間がかかります。皮肉なのは、提案が守ろうとしているのがこの人だという点で、著者本人も自宅で運用する個人です。 -
代行サービスを事業としてやっている側
ここが最も直撃されます。自分でサーバーを立てるのは面倒なので代行サービスが育ち、最大手の Lido は、預かったETHを代わりに運用して、売買にも担保にも使える stETH という引換券を渡します。手数料は報酬の10%なので、報酬そのものが差し引かれれば、先ほどの割合がそのまま売上から消えます。
同じ削減でも個人は利益から、事業者は売上から削られる。ここが決定的に違います。市場も正直で、発表前日からの1週間で LDO は1割強下げたまま戻らず、同業 ether.fi は数%の下げ、ETHはほぼ横ばいでした。
そもそも、これを決める場が無い
もう1つ、リサーチしていて気になったのが決め方です。
著者の1人は公開の翌日、次のアップグレードに入れる候補として申請してコア開発者会議で30分の枠を取りましたが、その日は「話題を入口に置くだけ」だと議題表に明記されており、その後の候補リストにも入っていません。
フォーラムの議論は6日間で180件ほど積み上がりましたが、著者の唯一の譲歩は、あるユーザーの5つの要求に答えた投稿だけでした。例えば「利回りに下限を設けてはどうか」という要求には、こう書いています。
我々の中核目的は、預入規模が50%の線を越えるのを抑止することだ。だからこの下限は、十分に低いか、時間とともにゼロへ近づくものでなければならない。
譲れるのは下限の導入と「そもそも刷らない」への切り替えまでで、供給の半分という基準を動かす話は一言も出ていません。そしてこの投稿を最後に、著者の応答は途絶えています。
さらに目を引くのが、Ethereum の共同創設者 Vitalik Buterin も、Ethereum Foundation の研究者も、クライアント開発チームも、Lido や ether.fi も、誰一人このスレッドに降りてきていないことで、議論は当事者だけで回り、途中からは「お前に発言する資格があるのか」という応酬に落ちました。
投票らしきものもありましたが、集計したバリデーター団体の母数は12団体・預けられている総量の0.2%で、ほぼ全員が反対という結果も住民投票と呼ぶには小さすぎます。
考察|「年0.5%が上限」は、もう下回っている
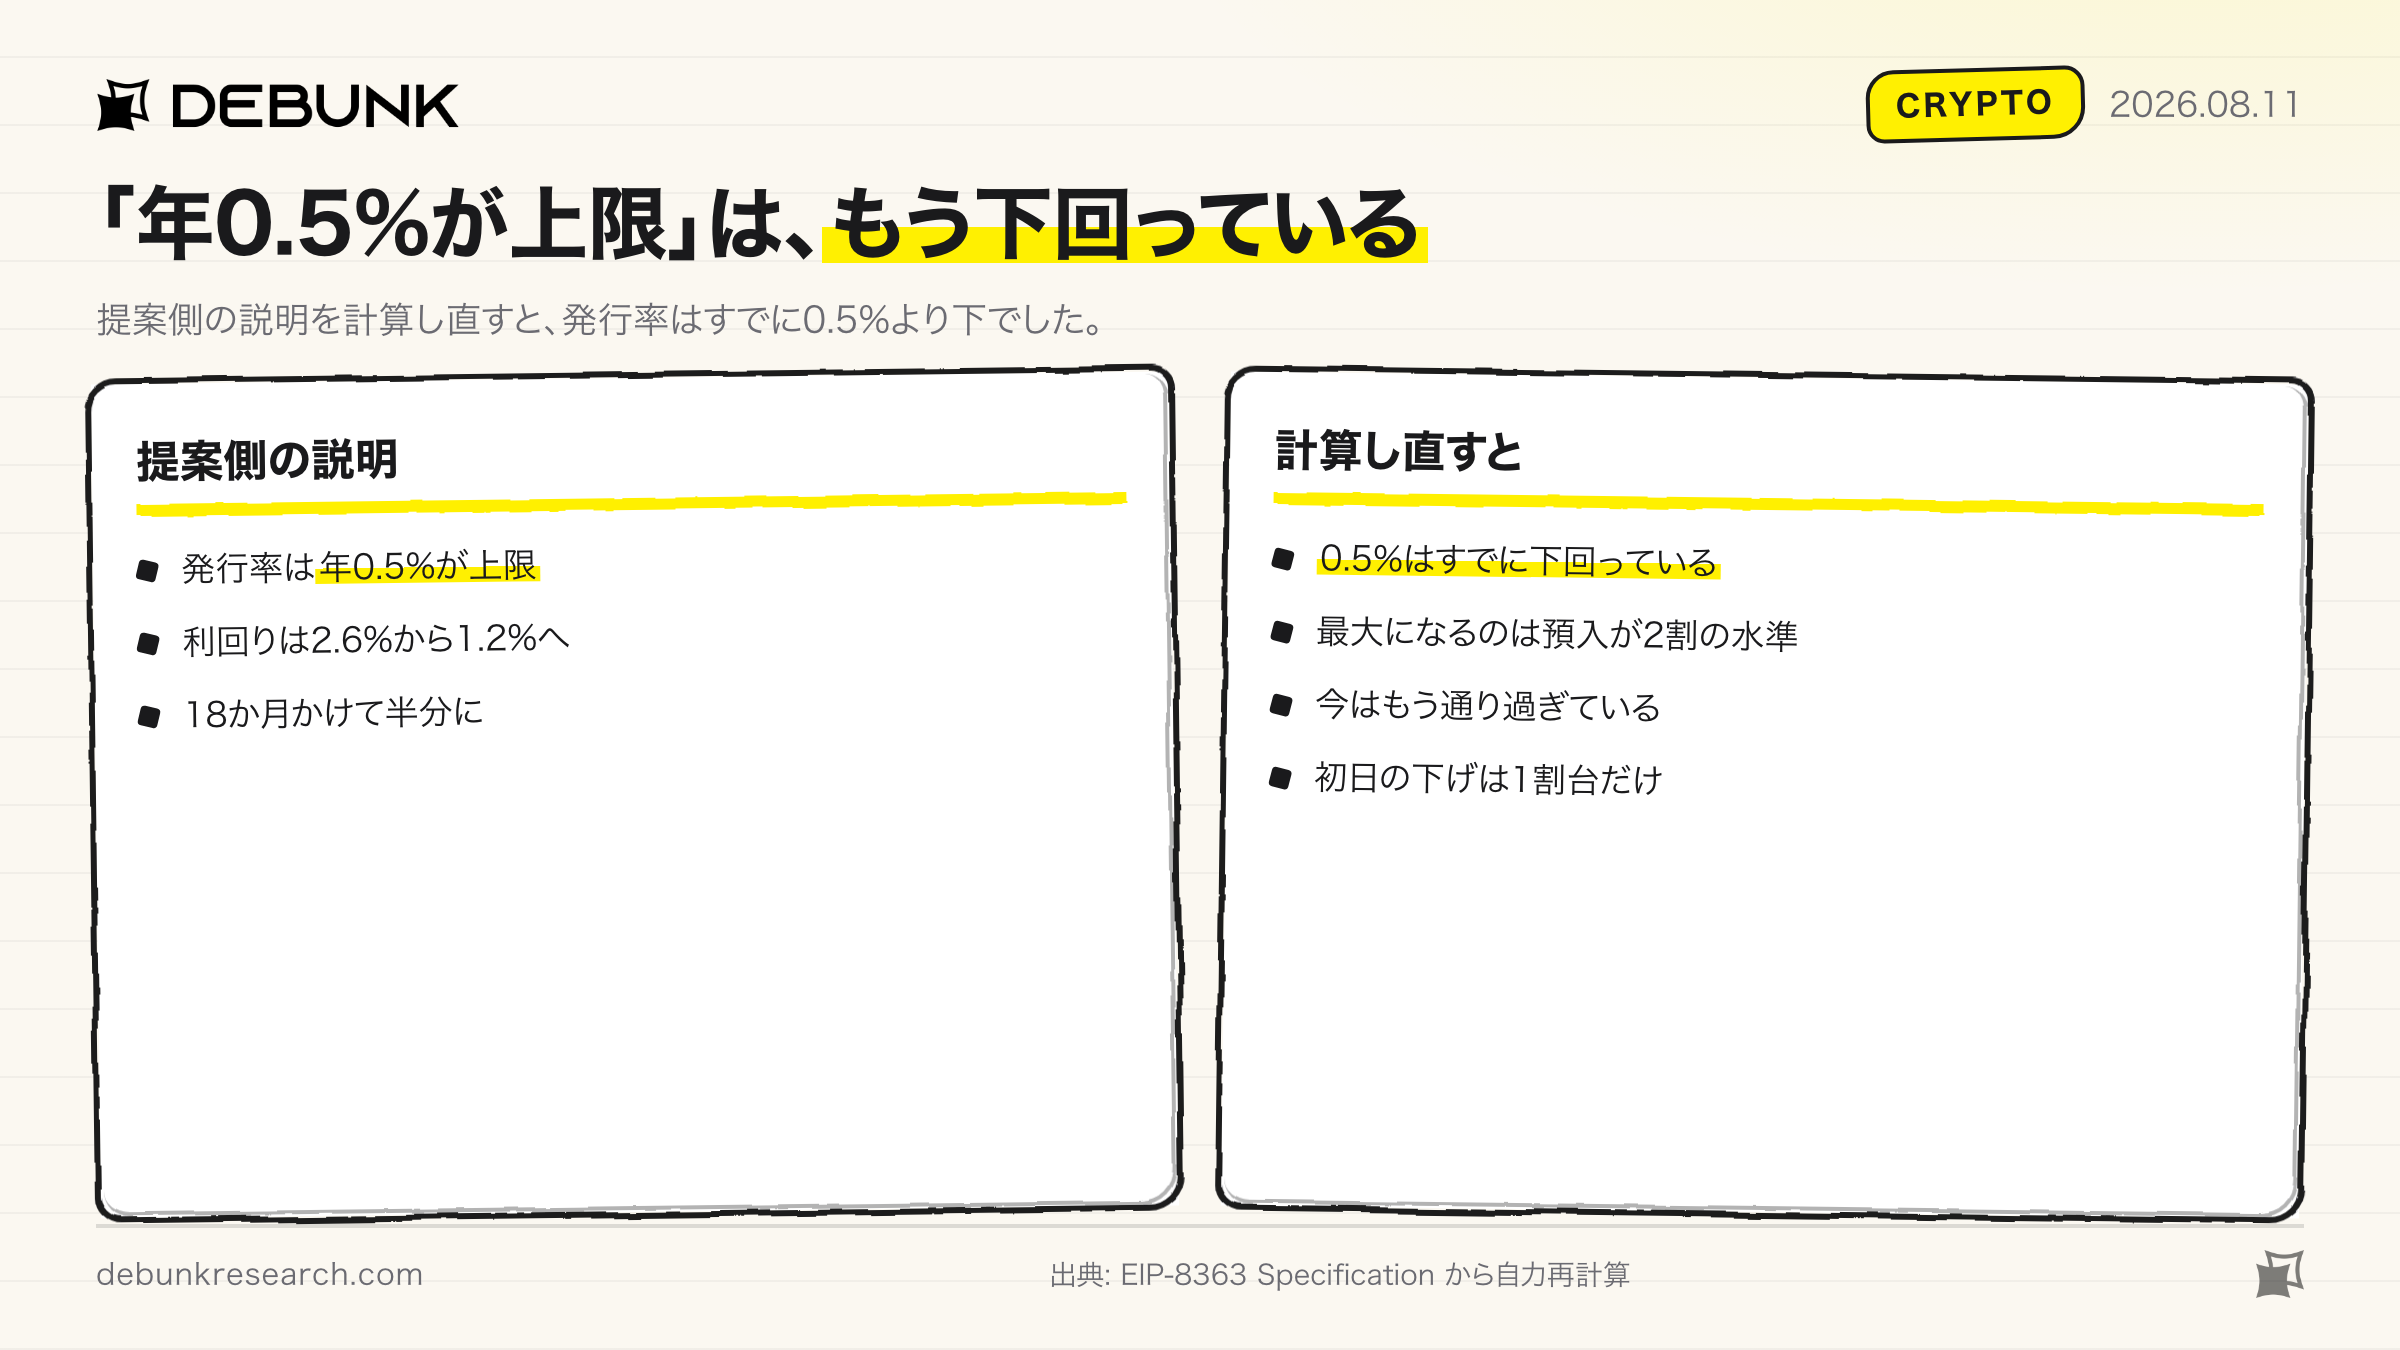
計算式を自分で回してみて、いちばん驚いたのがここでした。著者の1人はメディアの取材に「発行率は年1%に向かっている。これをこの提案の最大値である0.5%まで下げる」と説明していますが、差し引いたあとに残る発行量を計算すると、上限ではありませんでした。
理屈はこうです。預ける量が増えれば、払われる報酬の総額そのものは増えます。ですが差し引く割合はそれより速く上がります。だから発行は途中まで増えて、どこかで減りに転じます。つまり残る発行量は預入量に対して山なりの形をしていて、その頂上がちょうど年0.5%です。立つのは預入量がETH全体の2割ほどの水準です。
今の預入量は全体の3分の1で、頂上はとうに通り過ぎています。移行が終われば発行率は年0.4%を切る水準まで下がります。0.5%はこれから近づく天井ではなく、預入がもっと少なかった頃に対応する数字でした。先ほどの案が天井として置いた0.5%と、数字は同じなのに意味が逆になっているわけです。
もう1つ、「利回りが2.6%から1.2%に半減する」という数字も独り歩きしていますが、これは1年半後の着地点です。移行期は報酬の倍率をいったん2倍に引き上げて始めるので、適用初日の下げ幅は1割台にとどまります。
それでも、この提案が抱えている弱点
-
そもそも問題が存在するという前提が、共有されていない
新しく預けたい人の順番待ちには40日超の列がある一方、引き出し待ちはゼロなのですが、著者側はこれを「今動かないと過半数を超える」と読み、反対側は「2年で6ポイントしか伸びていない」と読みます。同じ盤面から正反対の結論が出ます。 -
利回りが読めなくなる
市場に決めさせるとは、事前に予測できなくなるということでもあります。「予測可能性こそが売りだったはずだ」という指摘は、機関投資家を呼ぶ文脈で重い指摘です。 -
副作用が計算の外にある
介入すれば代行サービスや報酬の力学そのものが変わるので今の推計は成り立たない、という批判が出ているほか、将来ほかの用途に報酬を回したくなったときに原資が残らない、とも指摘されました。
個人的な見解
個人的には、この提案がそのまま採用される確率はかなり低いと思っています。反対に回った上場企業 SharpLink(ETHを大量に保有)の Joseph Chalom CEO の一行が効いていて、
"Its odds for passing are long. Its implications are not."
(通る見込みは薄い。だが影響は薄くない)
発行に手を入れる案が流れるのは初めてではありません。あのときと同じ経路を辿っているように見えます。
ここから真っ先に浮かぶ教訓は「分散型の組織は意思決定が遅い」でしょうが、今回はそれではないと思っています。遅いのではなく、そもそも決める手続きが用意されていないのです。3年前のEIPは「ちゃんとした解決策までの繋ぎ」と自分で書いたのに、その解決策はいまだに出ていません。数式の是非より、この規模の経済設計を決める場が無いことのほうが、はるかに大きな話だと思っています。
同じ構造は、クリプトの外にもあります。分かりやすいのはマンションの管理組合で、修繕積立金の値上げを決めるのは負担が増える区分所有者自身なので、必要だと全員が分かっていても議案が通りにくくなります。今回の投票が「バリデーターの収入を削るか」を当事者に聞く形になっているのと、まったく同じです。ルールを変える権限を誰にも置かないと決めた組織は、いざ変えたくなったときに、その決め方から作らなければならない。 これはEthereumに限らず、運営主体を持たない仕組み全般が抱える宿題だと思っています。
見どころは3つで、EIP本文が譲歩を反映して書き換わるか、著者が沈黙を破るか、そして「供給の半分」という基準が動くかです。中核目的として守られている以上、最後のひとつが動いたときが、この提案が折れたときだと見ています。揃わないまま時間が過ぎるなら、2027年くらいまで同じ議論が形を変えて出てくるのではないでしょうか。
EIP-8363 は Ethereum の利回りを誰が決めるのかを可視化した提案なので、今後も追いかけていきます!
以上、「EIP-8363」のリサーチでした!