目次
おはようございます。
web3リサーチャーのmitsuiです。
今週のお昼は「ステーブルコインを理解するための金融基礎知識」と題した連載をお届けします。お昼にサクッと読めるような文章量にしていますので、ぜひご覧ください!
前日までの要約
- 月曜日は、国際送金インフラとしてのSWIFTを取り上げ、銀行間メッセージングシステムとしての強みと課題を整理しました。また、ステーブルコインとの比較を通じて、国際送金を高速・低コスト化する可能性を探りました。
本日の内容
クレジットカードは、今やオンライン・オフライン問わず世界中で利用される代表的な決済手段のひとつです。VisaやMastercardをはじめとする国際ブランドが、どのようにして数秒で「決済完了」を実現しているか、その裏側では多くのステークホルダーが連携しています。
しかしその一方で、加盟店手数料や入金サイクル、不正利用といった課題も存在。ステーブルコインやweb3がこうした中央集権型ネットワークにどのように挑もうとしているのか、まずはクレジットカードの仕組みをしっかり理解しておきましょう。
クレジットカード決済の基本構造
主なステークホルダー
- カード会員(ユーザー)
- 商品やサービスを購入する際、クレジットカードを使う人。
- 加盟店
- カード決済を受け付ける店舗やECサイト。ユーザーが買い物するときの「お店」。
- アクワイアラー(加盟店契約会社)
- 加盟店と契約を結び、売上データの処理を担う会社。
- イシュア(カード発行会社)
- カードユーザーにクレジットカードを発行し、与信を管理する会社(銀行など)。
- カードブランド(Visa、Mastercard等)
- 国際的な決済ネットワークを運営し、決済ルールや手数料体系を規定する。
オーソリから清算まで
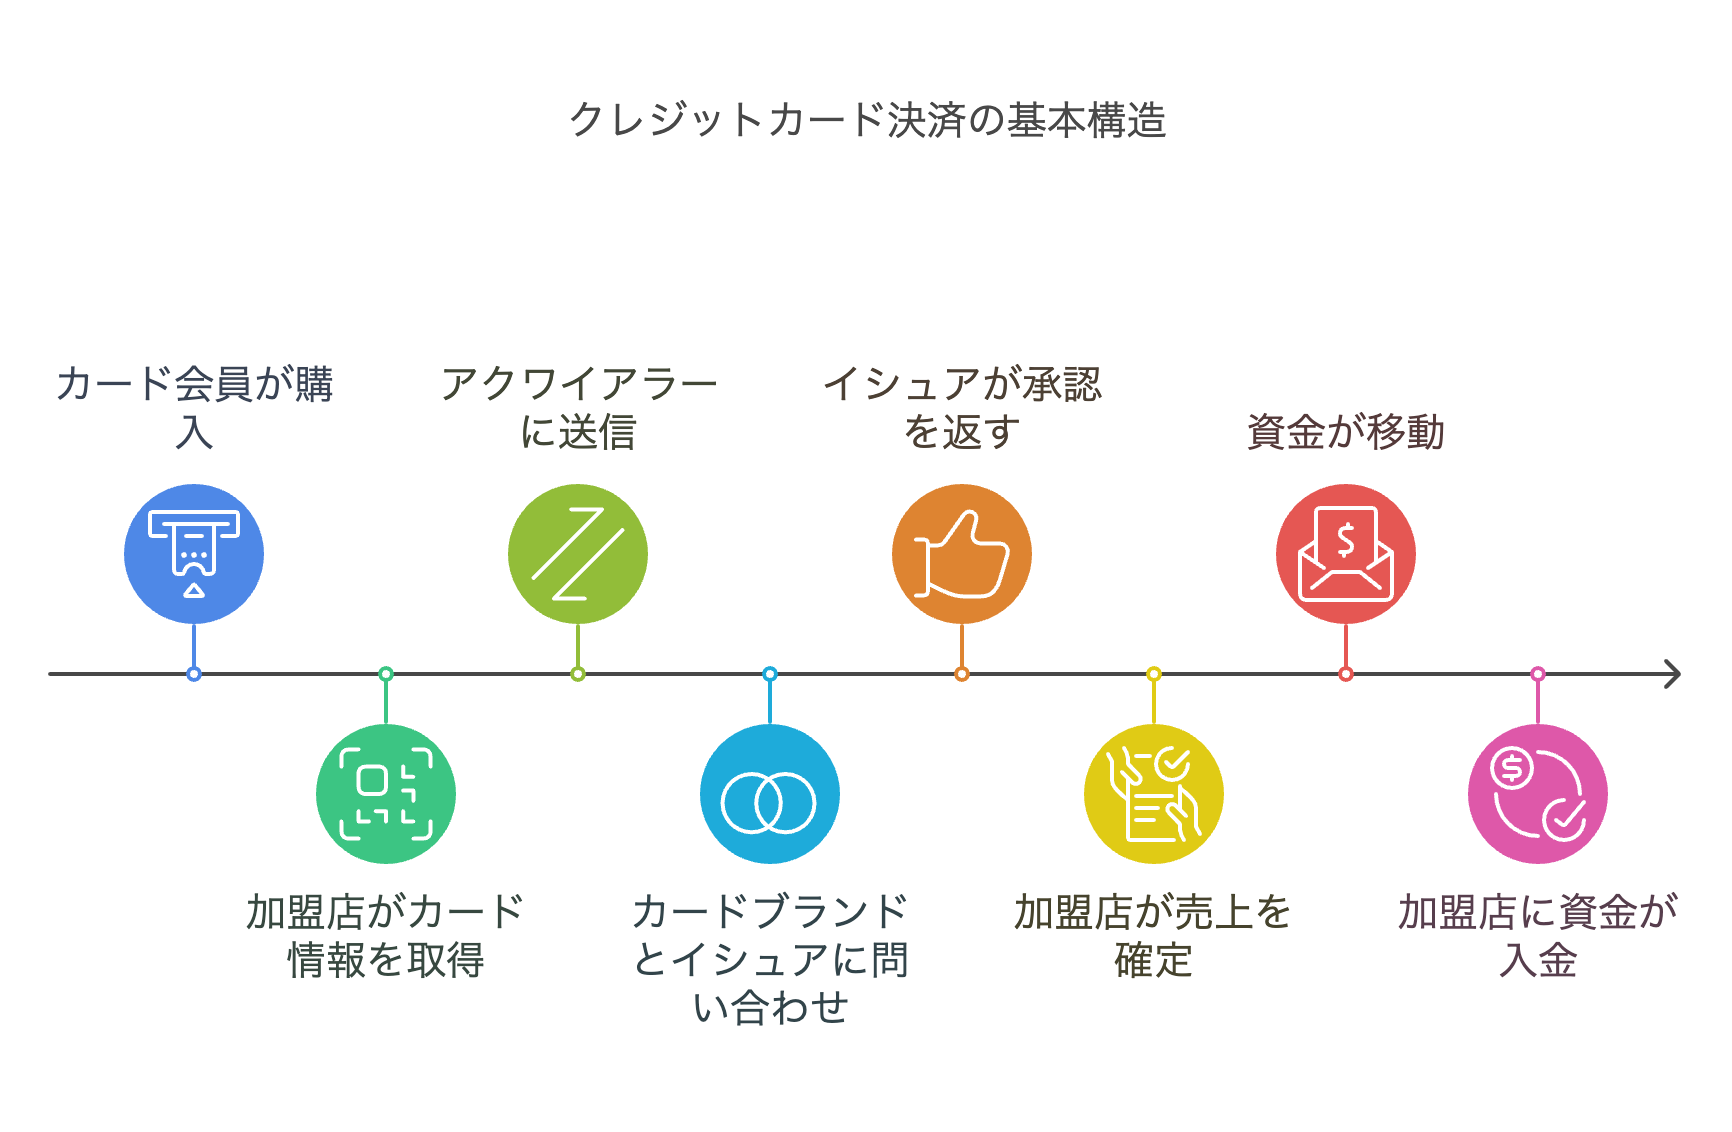
クレジットカード決済は、すぐにお金が動いているわけではありません。大まかに以下のステップに分けられます。
- オーソリゼーション(承認)
- 加盟店がカード情報を端末やオンラインフォームで取得し、アクワイアラーを通じてカードブランド→イシュアと問い合わせを行う。
- イシュアは利用枠が残っているか等を確認し「承認」か「否認」を返す。
- 売上確定(キャプチャ)
- 実際の商品受け渡しやサービス提供が確認できたタイミングで、加盟店が売上を確定。
- これにより「本当にこの金額を請求します」という処理が行われる。
- 清算(Settlement)
- イシュアからカードブランドを経由してアクワイアラーへ資金が移動し、最終的に加盟店に入金される。
- 入金までに数日〜数週間かかる場合もあり、これが加盟店のキャッシュフローを圧迫する要因となる。
加盟店手数料とユーザーの負担
TOPICS

mitsui記事一覧 →
DEBUNK編集長