目次
おはようございます。
web3リサーチャーのmitusiです。
今日は「Street」についてリサーチしました。
Streetとは?
ERC-Sの20のモジュール
変遷と展望
スタートアップ株式のエクスポージャーを持てるように
TL;DR
- Streetは、スタートアップの株式価値を「証券扱いにせず」流動化するための株式トークン化プラットフォームで、中核技術としてERC-Sを提供する。
- ERC-Sは「非証券性・事業モデル非依存・従来投資(VC/M&A)との両立・投資家権利の限定」を柱に、株式そのものではなく企業の経済的アップサイドへのエクスポージャーをFT(ERC-20)+複数モジュールで実装する。
- 法的には企業→SPV/財団→DAO→保有者の裁量分配スキームでHowey上の証券性を回避しつつ、20モジュールでローンチ/運用/Exitを標準化。
Streetとは?
「Street」は、スタートアップ企業向けに株式トークン化サービスを提供するプラットフォームです。
その理念は「スタートアップ株式を証券扱いにせずに流動化する」ことにあり、創業フェーズから企業と伴走してトークン化を支援します。
この中核となる技術が「ERC-S」です。ERC-S標準の詳細について、Streetは2025年にホワイトペーパーを公開しました。
設計原則として、ERC-Sは当初から以下の「4つの柱」を満たすよう構築されています。
- 非証券性:トークンは証券に該当しないよう設計されており、KYCなしでオンチェーンや取引所上で自由に取引可能です。
- ビジネスモデル非依存:スタートアップがこのトークンを導入してもブロックチェーン企業へのピボットは不要で、既存の事業モデルやキャップテーブルに大きな変更を加えず利用できます。
- 従来投資との両立:従来型のベンチャー投資やM&Aとも衝突しないよう設計されています。具体的には、ERC-Sトークンを発行していても引き続きVCから資金調達できますし、企業売却・IPOの際にも買収側が暗号資産に直接関与する必要がなく、シニア債権や既存株主の権利関係にも影響を与えません。
- トークン投資家の権利限定:トークン保有者(一般投資家)には会社の経営・議決に対する直接の支配権を与えない一方で、経済的なオーナーシップの保護(経済的価値の還元)は図ります。。これにより創業者やボードメンバーの意思決定権は守られつつ、トークン保有者も企業価値向上の恩恵を受けられるバランスを取っています。
ERC-Sトークンはイーサリアムを含む任意のブロックチェーン上で実装可能な設計であり、株式や経営権そのものを表象しない点が特徴です。
つまりERC-Sトークンは企業の株式持分・議決権・株価そのものをデジタル化したものではなく、代わりにスタートアップ企業の経済的アップサイドに対する投機手段を提供します。
技術的にはERC-20に準拠したFT形式ですが、スマートコントラクト上で特殊なルールを組み込んでおり、転送の一時停止機能や開示ルールなど複数のモジュールを含む標準になっています。
ERC-Sはトークン発行や移転の技術面だけでなく、法的な仕組みとも連動しており、企業→SPV/財団→DAO→トークン保有者というフローで任意的(裁量的)な経済的利益配分を実現します。
例えば、企業は自社の株式の一部をバックに特別目的事業体(SPV)または財団を設立し、そこからトークンの経済価値を支える仕組みを構築します。経営陣やトークン保有者によるDAO的な投票で収益分配の提案を承認し、スマートコントラクト上の配分コントラクトがトークン保有者に対し任意の報酬分配を行う、といったフローが想定されています。
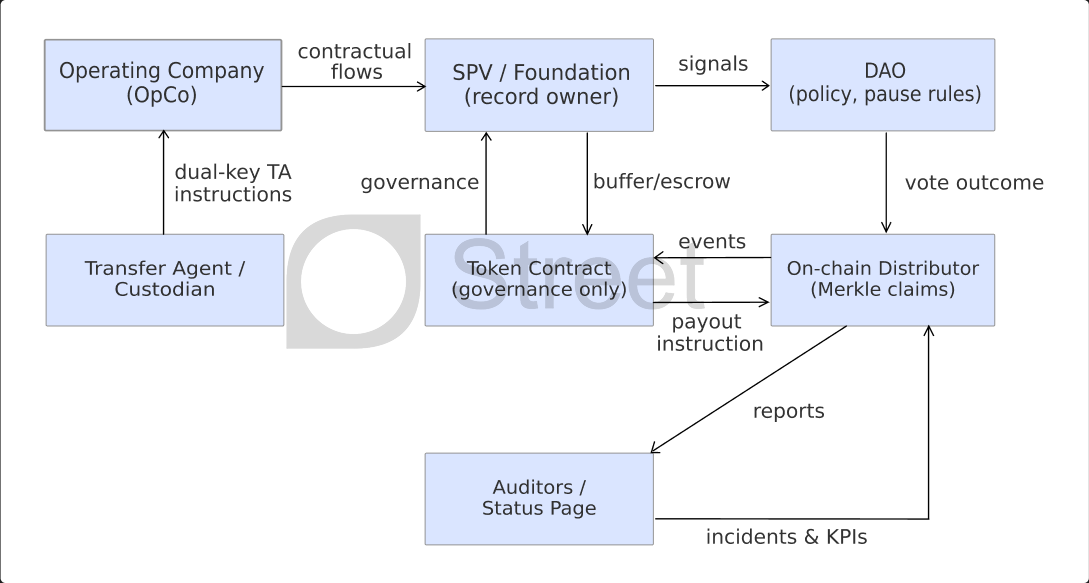
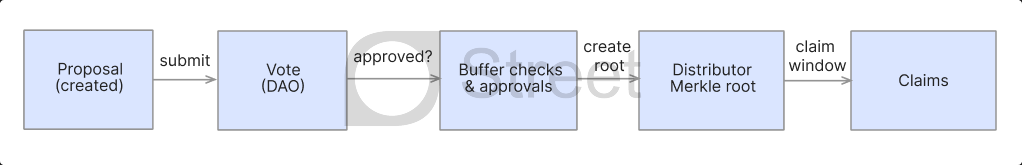
この構造により、トークン保有者は株主としての法的権利(議決権や配当請求権等)を直接有しない一方、企業の成功に伴う価値上昇をトークン価格の形で享受でき、必要に応じて企業側の裁量で収益分配(配当相当)を受け取れる可能性があります。
総じてERC-Sは、ブロックチェーン上でプログラム可能な権利を実装しつつ、証券と見なされることを回避するよう設計された新種のトークン規格と言えます。
◼️米国における規制対応
ERC-Sは法規制上証券とみなされないことを最大の要件として開発されています。米国では証券該当性を判断するHoweyテストを念頭に、「投資契約」に当たらないスキームを構築しています。

DEBUNK編集長