【Kalshi vs ニューヨーク州】同じ商品が、裁判所ごとに別のものになっている
「これはswapなのか」という問いに誰も答えないまま、$22Bの会社と44州が宙吊りになっています。

目次
おはようございます。
今日は「予測市場が法廷に持ち込まれた件」をリサーチしました。
TL;DR
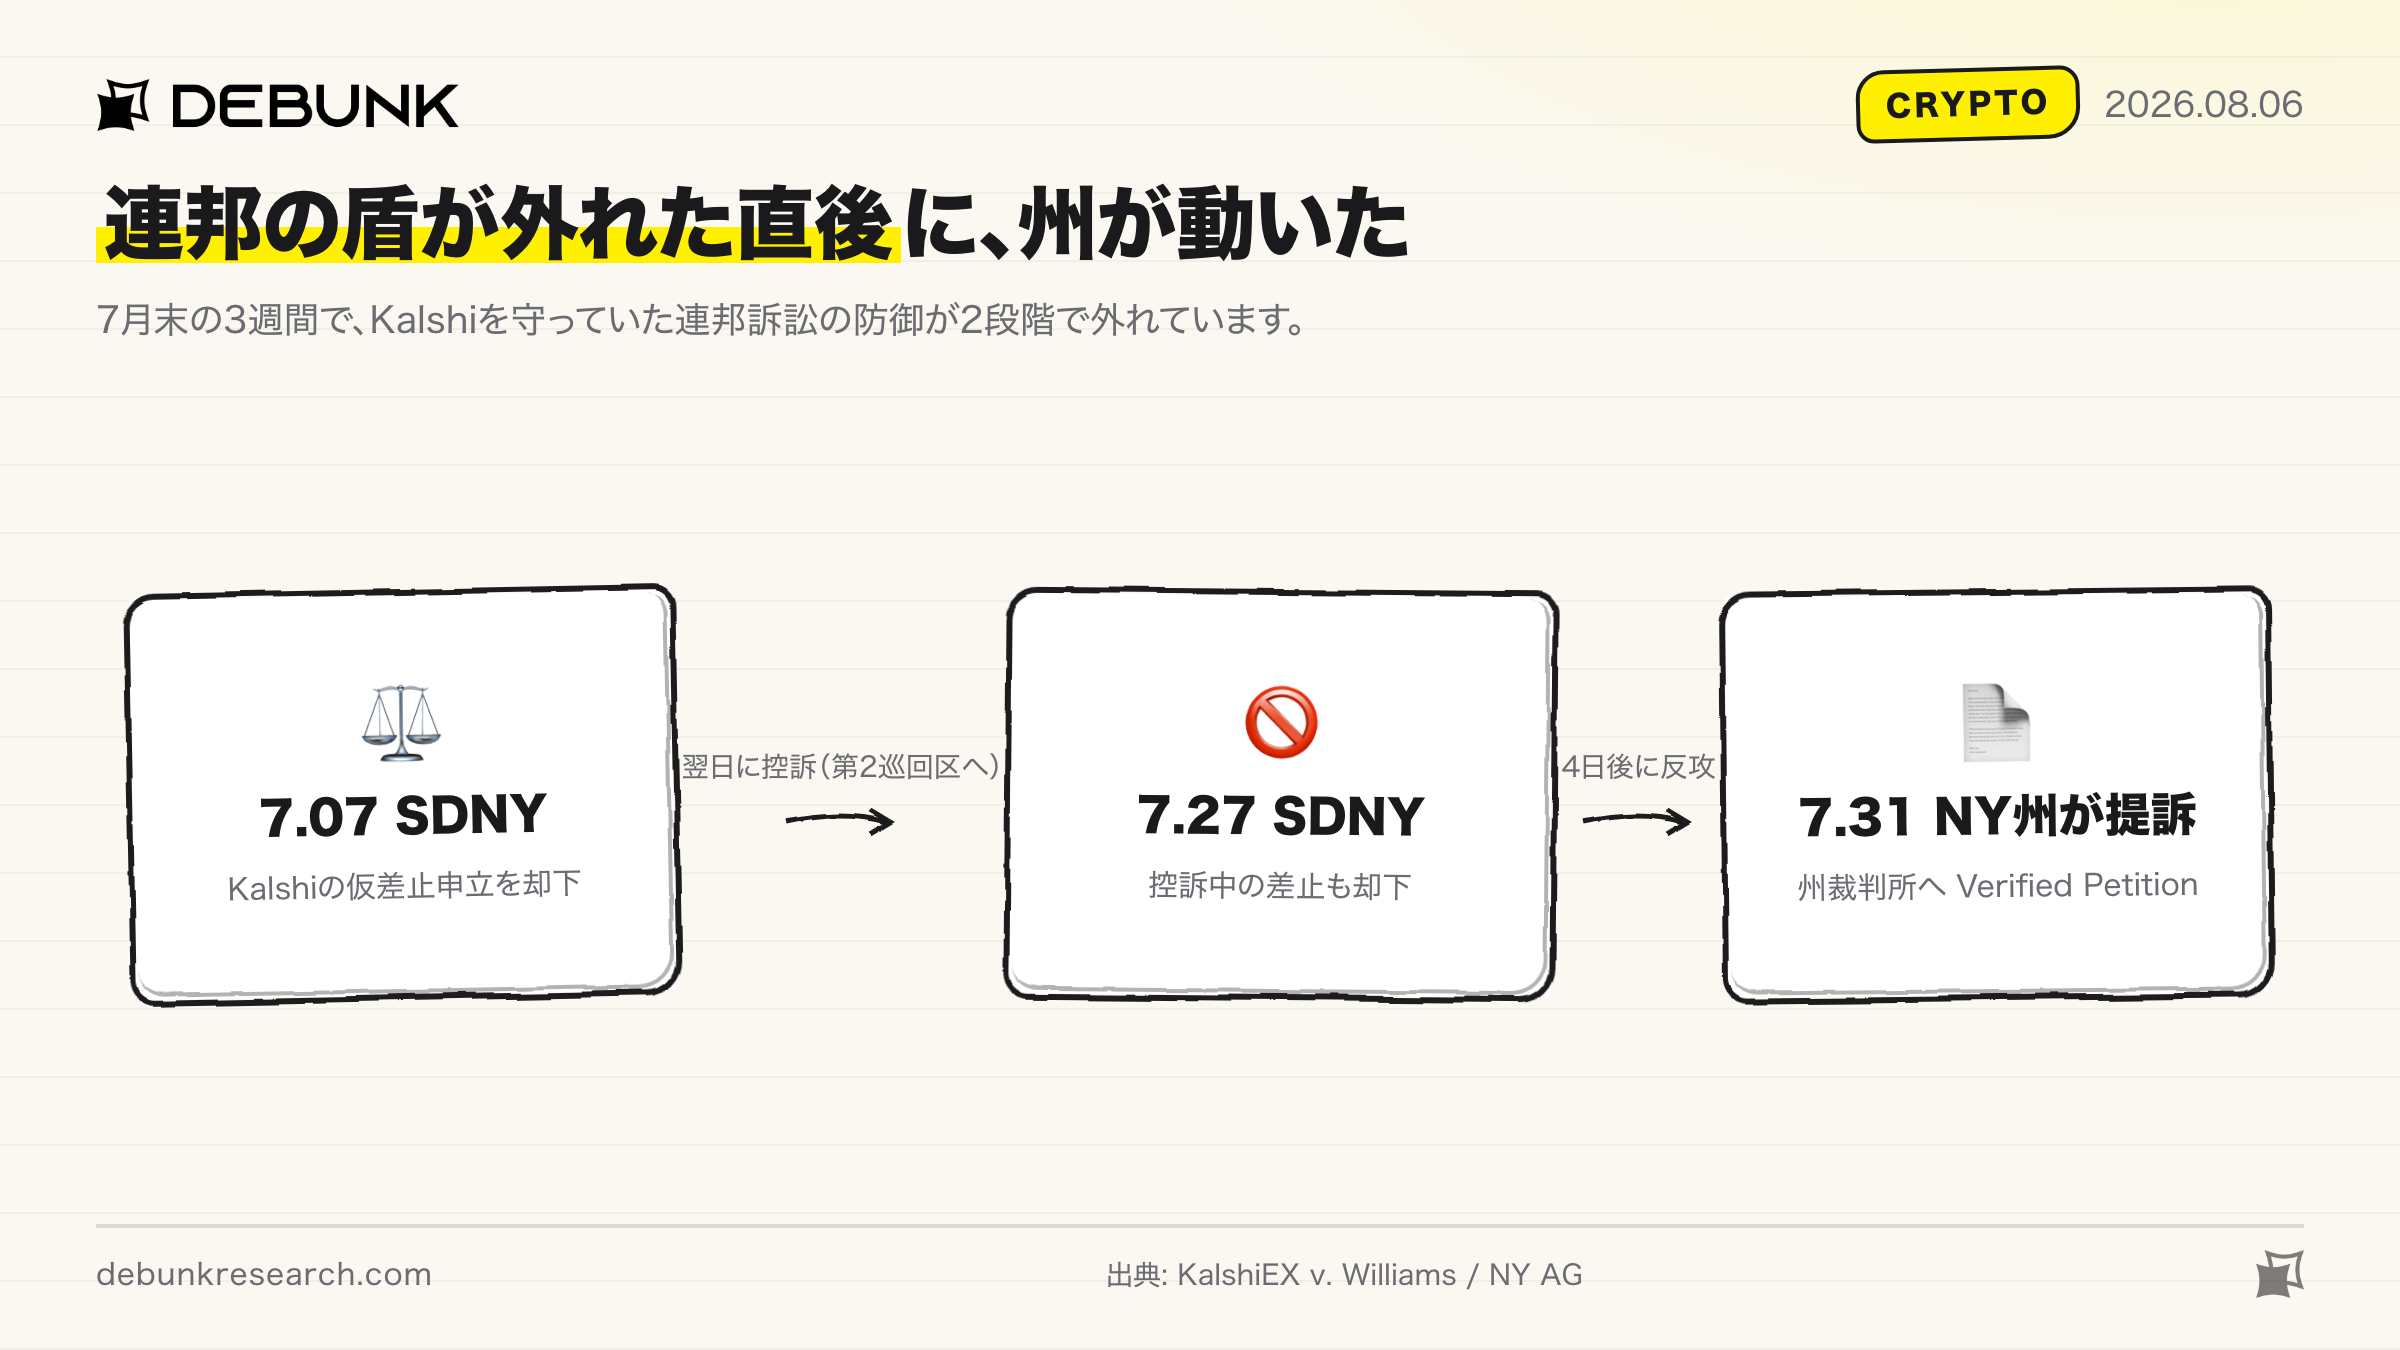
- 2026年7月31日、ニューヨーク州司法長官 Letitia James が予測市場最大手 KalshiEX LLC を州裁判所に提訴しました。その約3週間前の7月7日にKalshiは同じ州との連邦訴訟で仮差止を却下されており、今回は「連邦の盾が外れた直後の反攻」です。
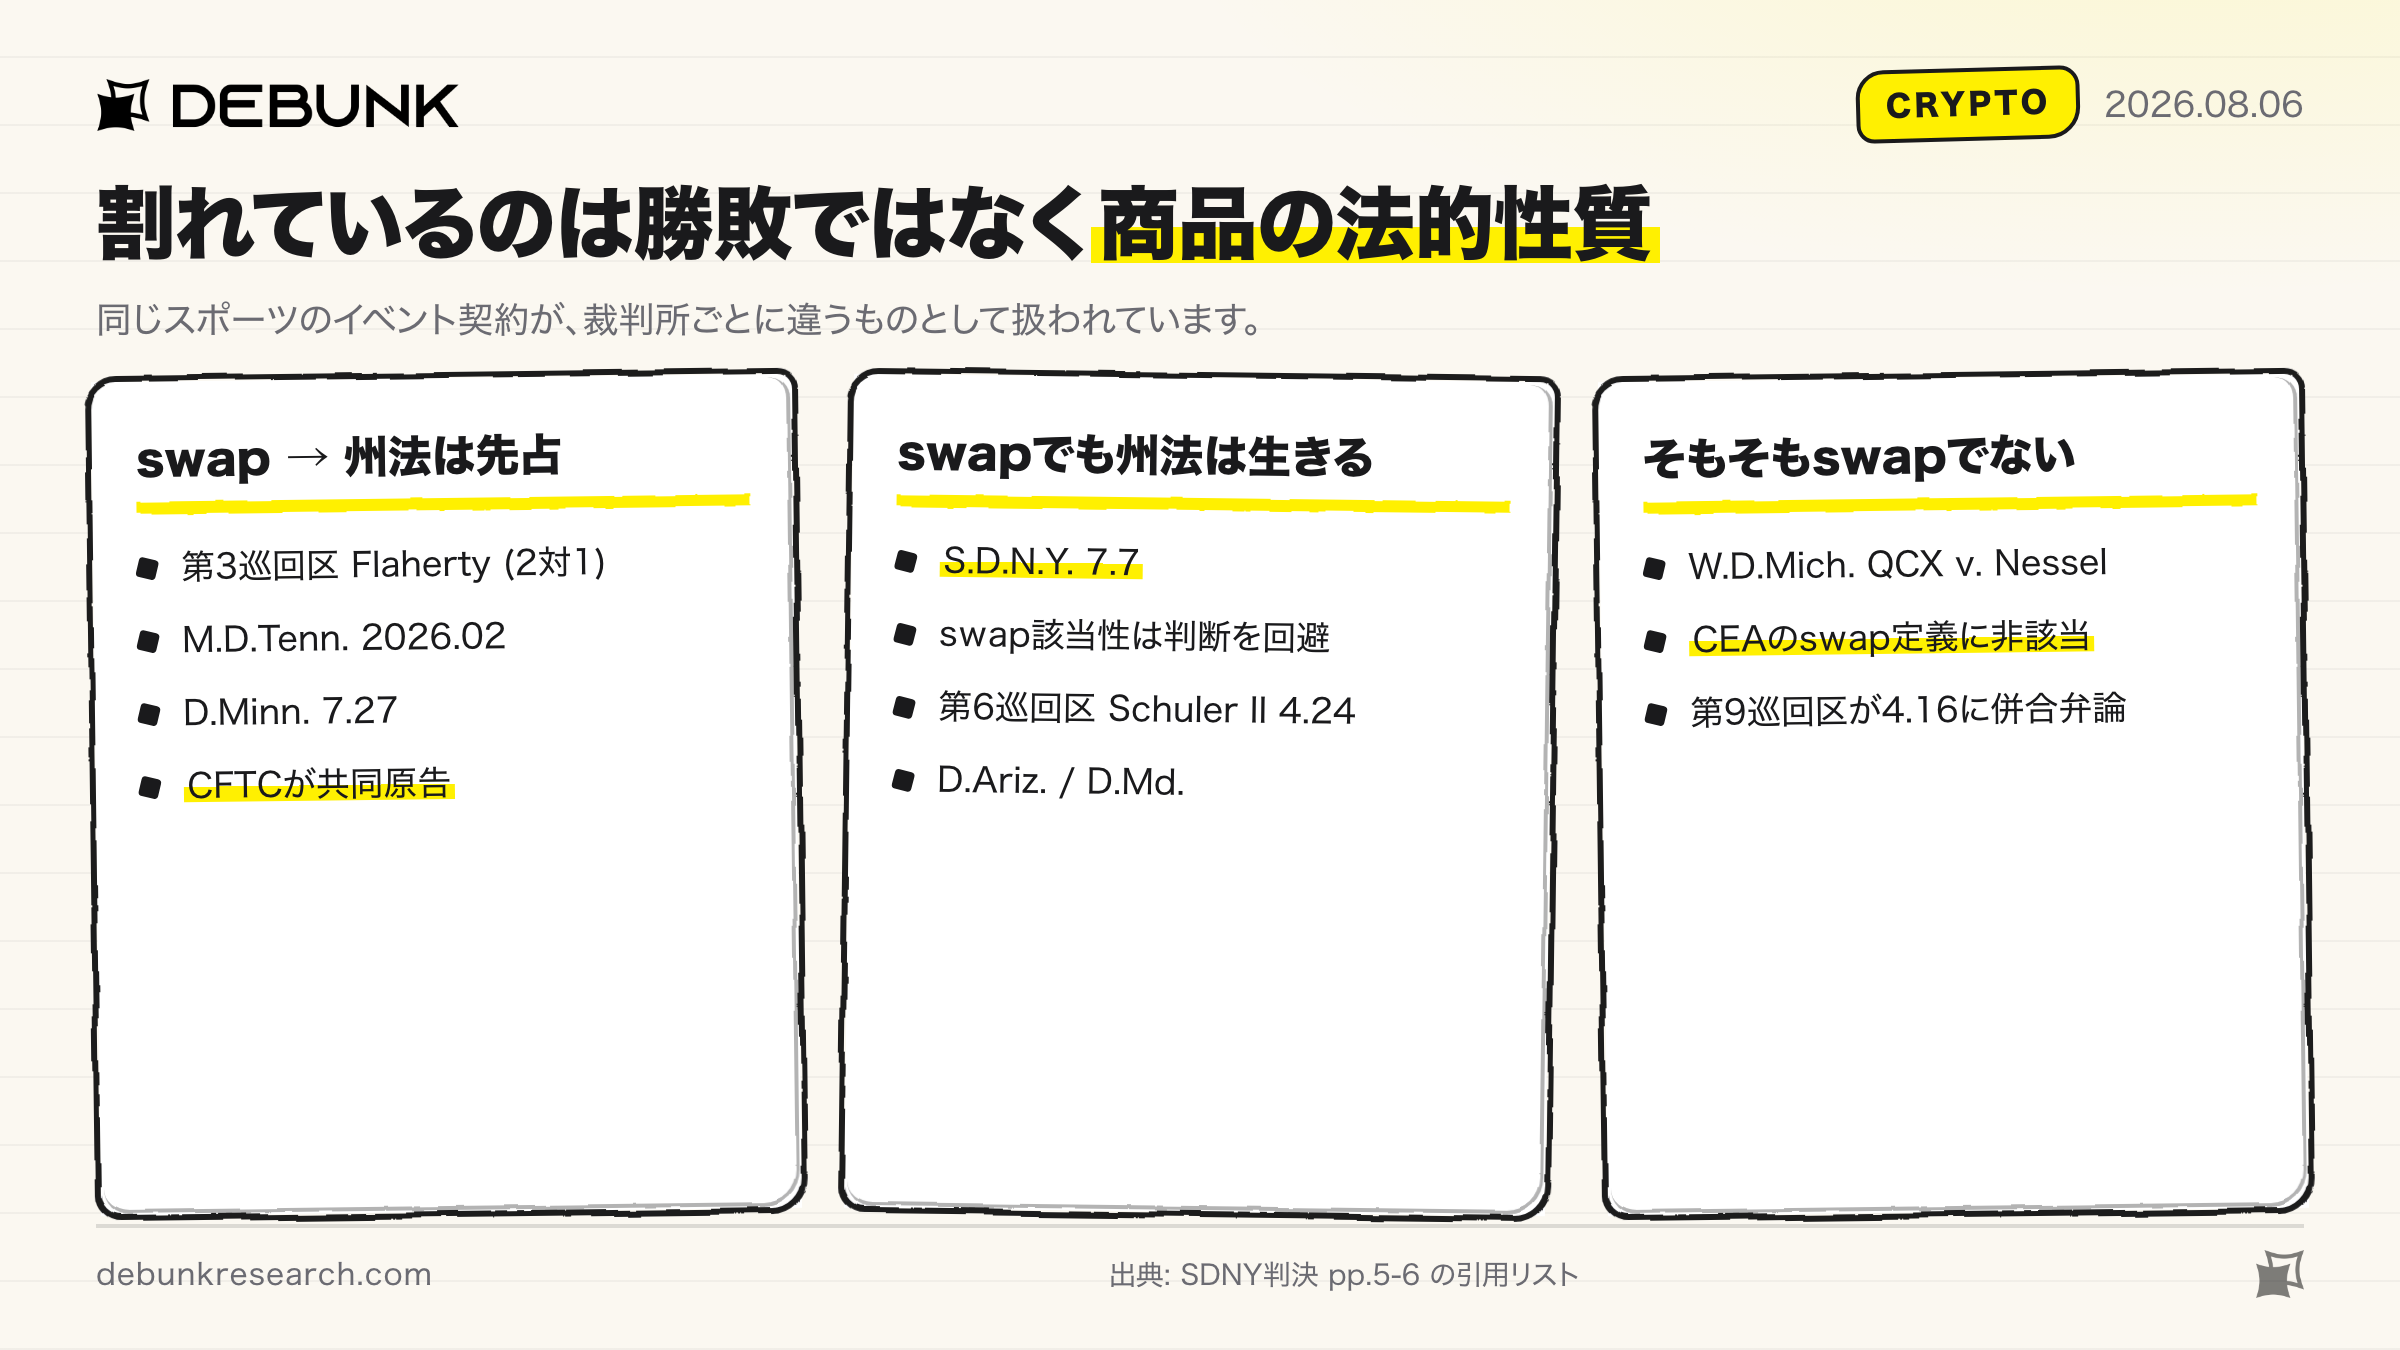
- 争点は「スポーツのイベント契約は CEA(商品取引所法)上の swap か」。第3巡回区はswapだから州法は先占されるとし、ミシガンの地裁はswapではないとし、SDNYは判断を回避したうえで州法を生かしました。
- CFTC(商品先物取引委員会)はKalshi側に立って州を訴えており、その委員会はいま5席中4席が空席で実質1人です。「どちらが勝つか」よりこの空白を誰が埋めるかが見どころになります。
概要|7月31日、ニューヨーク州がKalshiを訴えた
2026年7月31日、ニューヨーク州司法長官 Letitia James が、予測市場(prediction market)最大手の KalshiEX LLC を提訴しました。提出先は連邦裁ではなくニューヨーク州最高裁判所ニューヨーク郡、つまり州の裁判所。相手は評価額$22B、CFTC(商品先物取引委員会)認可の DCM(指定契約市場/Designated Contract Market) です。
訴状は「すべての契約は賭けだ」と言い切る
訴因は8つ。州憲法1条9節(賭博禁止)、Penal Law §225.10(1日5件超・$5,000超の賭けを受ける=賭博助長1級)、Racing Law §1367(16)(a) 系、そして連邦の Wire Act(18 U.S.C. §1084(a)) まで並びます。NY州の賭博の定義(§225.00(2))は「本人の支配・影響下にない将来の偶発事象の結果に価値あるものを賭けること」。訴状¶45はこれを一行で当てはめます。
Each contract is a bet.(すべての契約は賭けである)
抽象論では終わっていません。
- 2026年4月6日、NY在住ユーザーが UConn 対 Michigan に4件・計$1.14を約定(¶65-66)。州が囮取引で実行行為を作ったわけです。
- 18〜20歳でも口座を開設でき、NY州の大学チーム戦(3月19日 Siena 対 Duke、3月20日 Hofstra 対 Alabama)も提供していました。どちらも州のライセンス業者には禁じられています(¶27, ¶28, ¶51, ¶58)。
- ポイントスプレッド(10.5点差で勝つか)と、parlay相当の「combo」まで扱っている(¶52)。
最後が州の柱で、「金融商品ではなくブックメーカーだ」という指摘に商品設計の側から答えるのは容易ではありません。Kalshi側の反論は、CEA(商品取引所法)§2(a)(1)(A) の専属管轄(exclusive jurisdiction)により州の賭博法は先占(preemption)される、の一点です。
報じられた「$36B」は、訴状のどこにも出てこない
この件は「$36Bの損害賠償を請求」という見出しで広く報じられました。ただ、訴状32ページ全文に $36B という数字はありません。訴状に書かれた金額の算定式は Penal Law §80.10 の違法な利得の3倍と、Racing Law §1367(16)(a) の提供1回につき$100,000の2つだけ。$36Bは訴状ではなく、同時に出された別の提出書面にある州側の試算だと報じられています。裁判が始まる前から、書類と報じられ方にこれだけの距離があります。
3週間前に、連邦の盾が外れていた
なぜNY州がいま動けたのか。答えはこの判決です。KalshiEX LLC v. Williams, No. 25-cv-08846-AT(ニューヨーク州南部地区連邦地裁/Analisa Torres判事/2026年7月7日)。2025年10月に州ゲーミング委員会がC&D(停止命令)を出して以来、Kalshiは連邦裁で執行猶予を取り付けて営業を続けてきました。その仮差止申立が却下され、控訴中の差止も7月27日に却下。州の提訴はその4日後です。
判決の論理が、この件のいちばん面白いところです。賭博規制は州の伝統的な police power(警察権) の領域なので presumption against preemption(先占に対する反対推定) が働き、立証責任はKalshi側にある。そのうえで裁判所は「イベント契約がswapに当たるか」を判断せず、当たるものとして仮定します(assumes without deciding)。つまり swapだと認めてもなお州法は生き残るという構成です。根拠は、Special Rule(7 U.S.C. §7a-2(c)(5)(C)(i))が「gaming」を列挙している事実——議会が州法の存続を前提にしていた証拠だ、という読みです。
自己認証(self-certification)についてはこうです。
自己認証は、その契約が適法であるという宣言と同義ではない
「CFTCが動かなかったことも、その契約が許容されている証拠にはならない」とも述べています。
同じ商品が、裁判所ごとに別のものになっている
ところが同じ7月27日、Kalshiはミネソタで勝っています。連邦地裁の Katherine Menendez 判事が仮差止を認容し、予測市場の運営を重罪とする州法の施行を止めました。この訴訟の原告にはCFTC自身が名を連ねています(Kalshi・Polymarket・CFTC)。CFTCは4月24日にNY州も提訴済みです。ただし判事は「すべての賭けがCEA上のswapに当たるとは限らない」と自ら留保しました。
割れているのは勝ち負けではなく商品の法的性質そのものです。第3巡回区(Flaherty, 172 F.4th 220)は2対1でswapであり先占されるとし、第6巡回区(Schuler II)は逆の結論。ミシガン西部地裁にいたっては「CEAのswap定義に当たらない」としています。
変遷|予測市場は、どこから来てどこまで大きくなったか
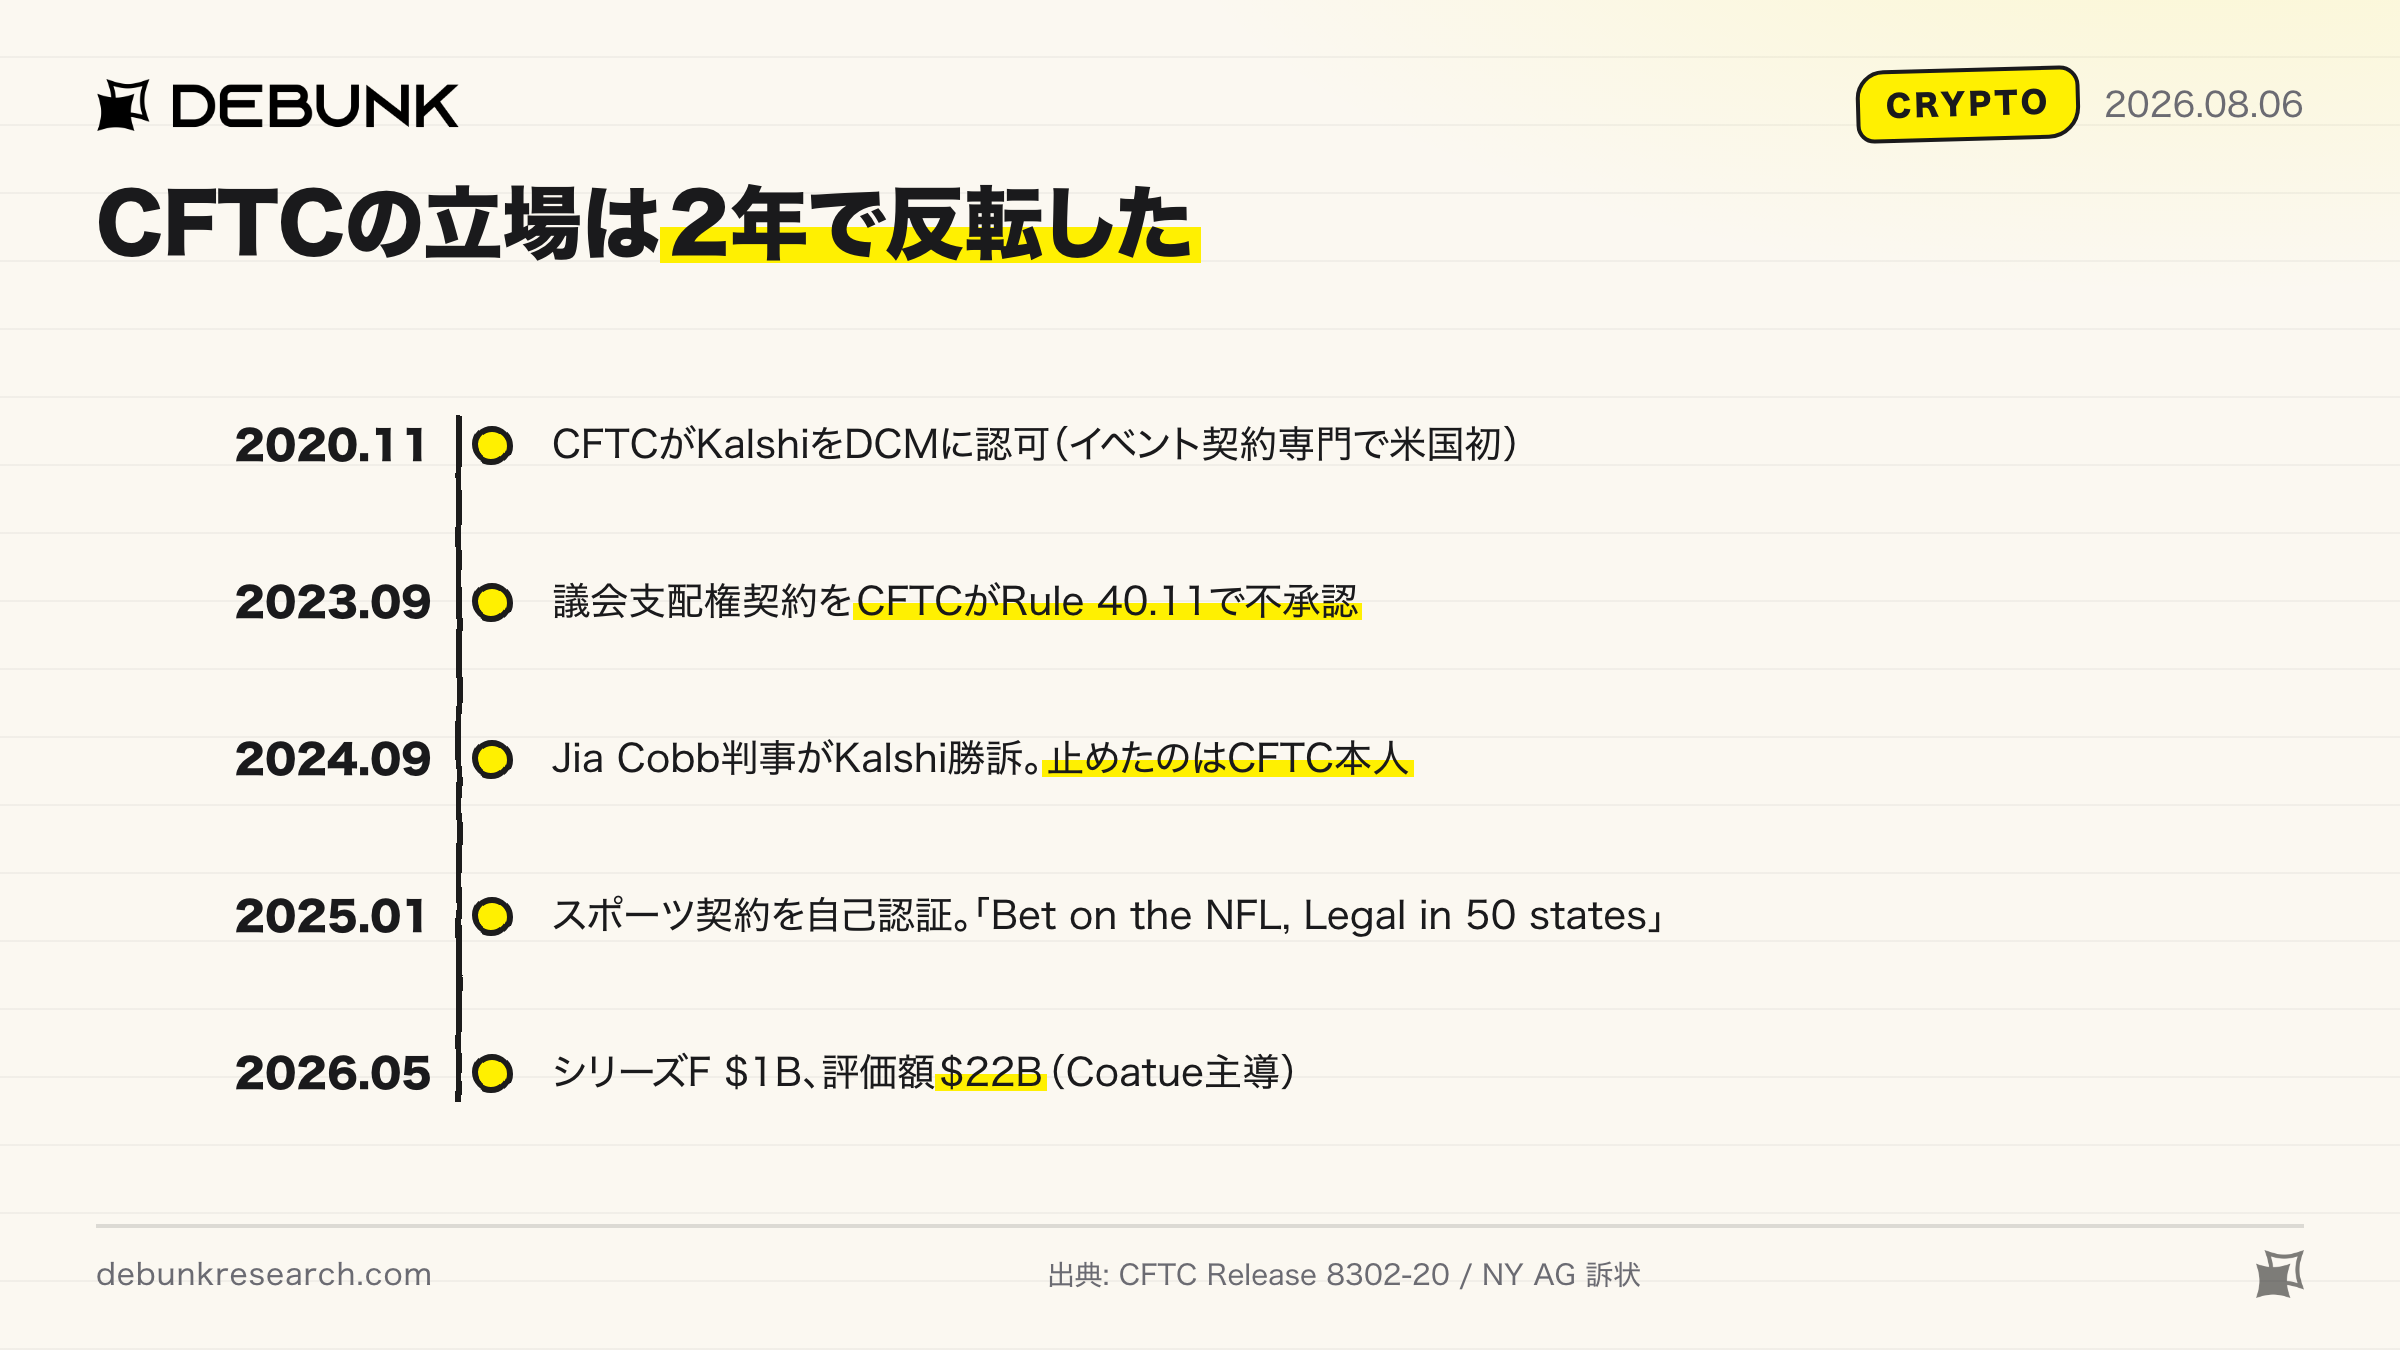
2024年にKalshiを止めようとしたのは、CFTC本人だった
Kalshiは Tarek Mansour(CEO)と Luana Lopes Lara(COO)がMITで出会って立ち上げた会社です。MansourはCitadelとGoldman Sachsを経た数学・CS卒、Lopes Laraはブラジル出身の元プロのバレリーナ。2020年11月にCFTCから Order of Designation を受け、イベント契約専門としては米国初の規制対象取引所になりました。2021年7月のローンチ時の売り文句は「『東京五輪は中止されるか』から『今週のワクチン接種者数は先週より多いか』まで」です。
ただ、いまCFTCがKalshiの味方に見えるのはごく最近の現象です。2023年9月、Kalshiは「議会の支配権をどちらの党が取るか」の契約を自己認証で上場しようとしました。これを CFTCが Rule 40.11 で不承認とし、KalshiはCFTCを訴え、2024年9月にコロンビア特別区連邦地裁の Jia Cobb 判事が Kalshi勝訴の判断を出します。2024年にKalshiを止めようとしたのはCFTC本人で、いまはそのCFTCがKalshiの側で州を訴えている。同じ機関の立場が2年で反転しました。
決定的な転換は2025年1月です。1月22日にスポーツ関連契約を自己認証し、翌23日に「スポーツtrading」をローンチ。このときの広告文言が、いま訴状で繰り返し引用されています。「Legal sports markets, accessible to Americans in all 50 states」「Bet on the NFL, Legal in 50 states」、Instagramにいたっては「Hey New York … Bet on the NFL, Legal in all 50 states」。自分たちは "trading" と呼びながら、広告では "bet" と言い、しかも名指しでニューヨークに呼びかけていた。訴状がこの文言を何度も引くのは当然で、ここがKalshiの最大の弱点になりました。
マイナーな実験から、Robinhoodの収益柱へ
対照的なのがPolymarketです。2022年にCFTCと和解して$1.4Mの制裁金を払い米国ユーザーを遮断、2025年7月に調査が終了すると、7/21にCFTC認可のQCEXを$112Mで買収して免許ごと手に入れ、10月にICEが$2Bを出資(評価額約$8B)、11月に指定命令の修正が承認されて正式に復帰しました。Kalshiが最初から規制の内側を突破したのに対し、こちらは規制外→制裁→免許を買って戻る逆順です。それでも2026年には両者とも同じ被告席にいて、ミネソタでは共同原告になっています。
業界の数字はこの2年で桁が変わりました。Kalshiの年換算取引高は$52B → $178B(6か月で3倍)、機関投資家の取引高は6か月で+800%、米国予測市場のシェアは90%超です(2026年5月7日の同社発表)。Mansourは「AIを除けば、近年これほど速くスケールしたカテゴリはほとんどない。イベント契約は1兆ドル市場になりうる」と述べています。評価額も約$5B(2025年前半)→ $11B → $22B(2026年5月、シリーズF $1B)と駆け上がりました。
引き金はスポーツで、2026年W杯関連の notional 取引高だけで Kalshi+Polymarket の合計は約$19B(7月20日時点、内訳は Kalshi $13.6B / Polymarket $5.4B)。予測市場が「選挙のときだけ話題になるニッチ」から「毎週のスポーツで回る常設市場」に変わったのが、この1年でした。
規模の数字は、もうクリプトの話ではない
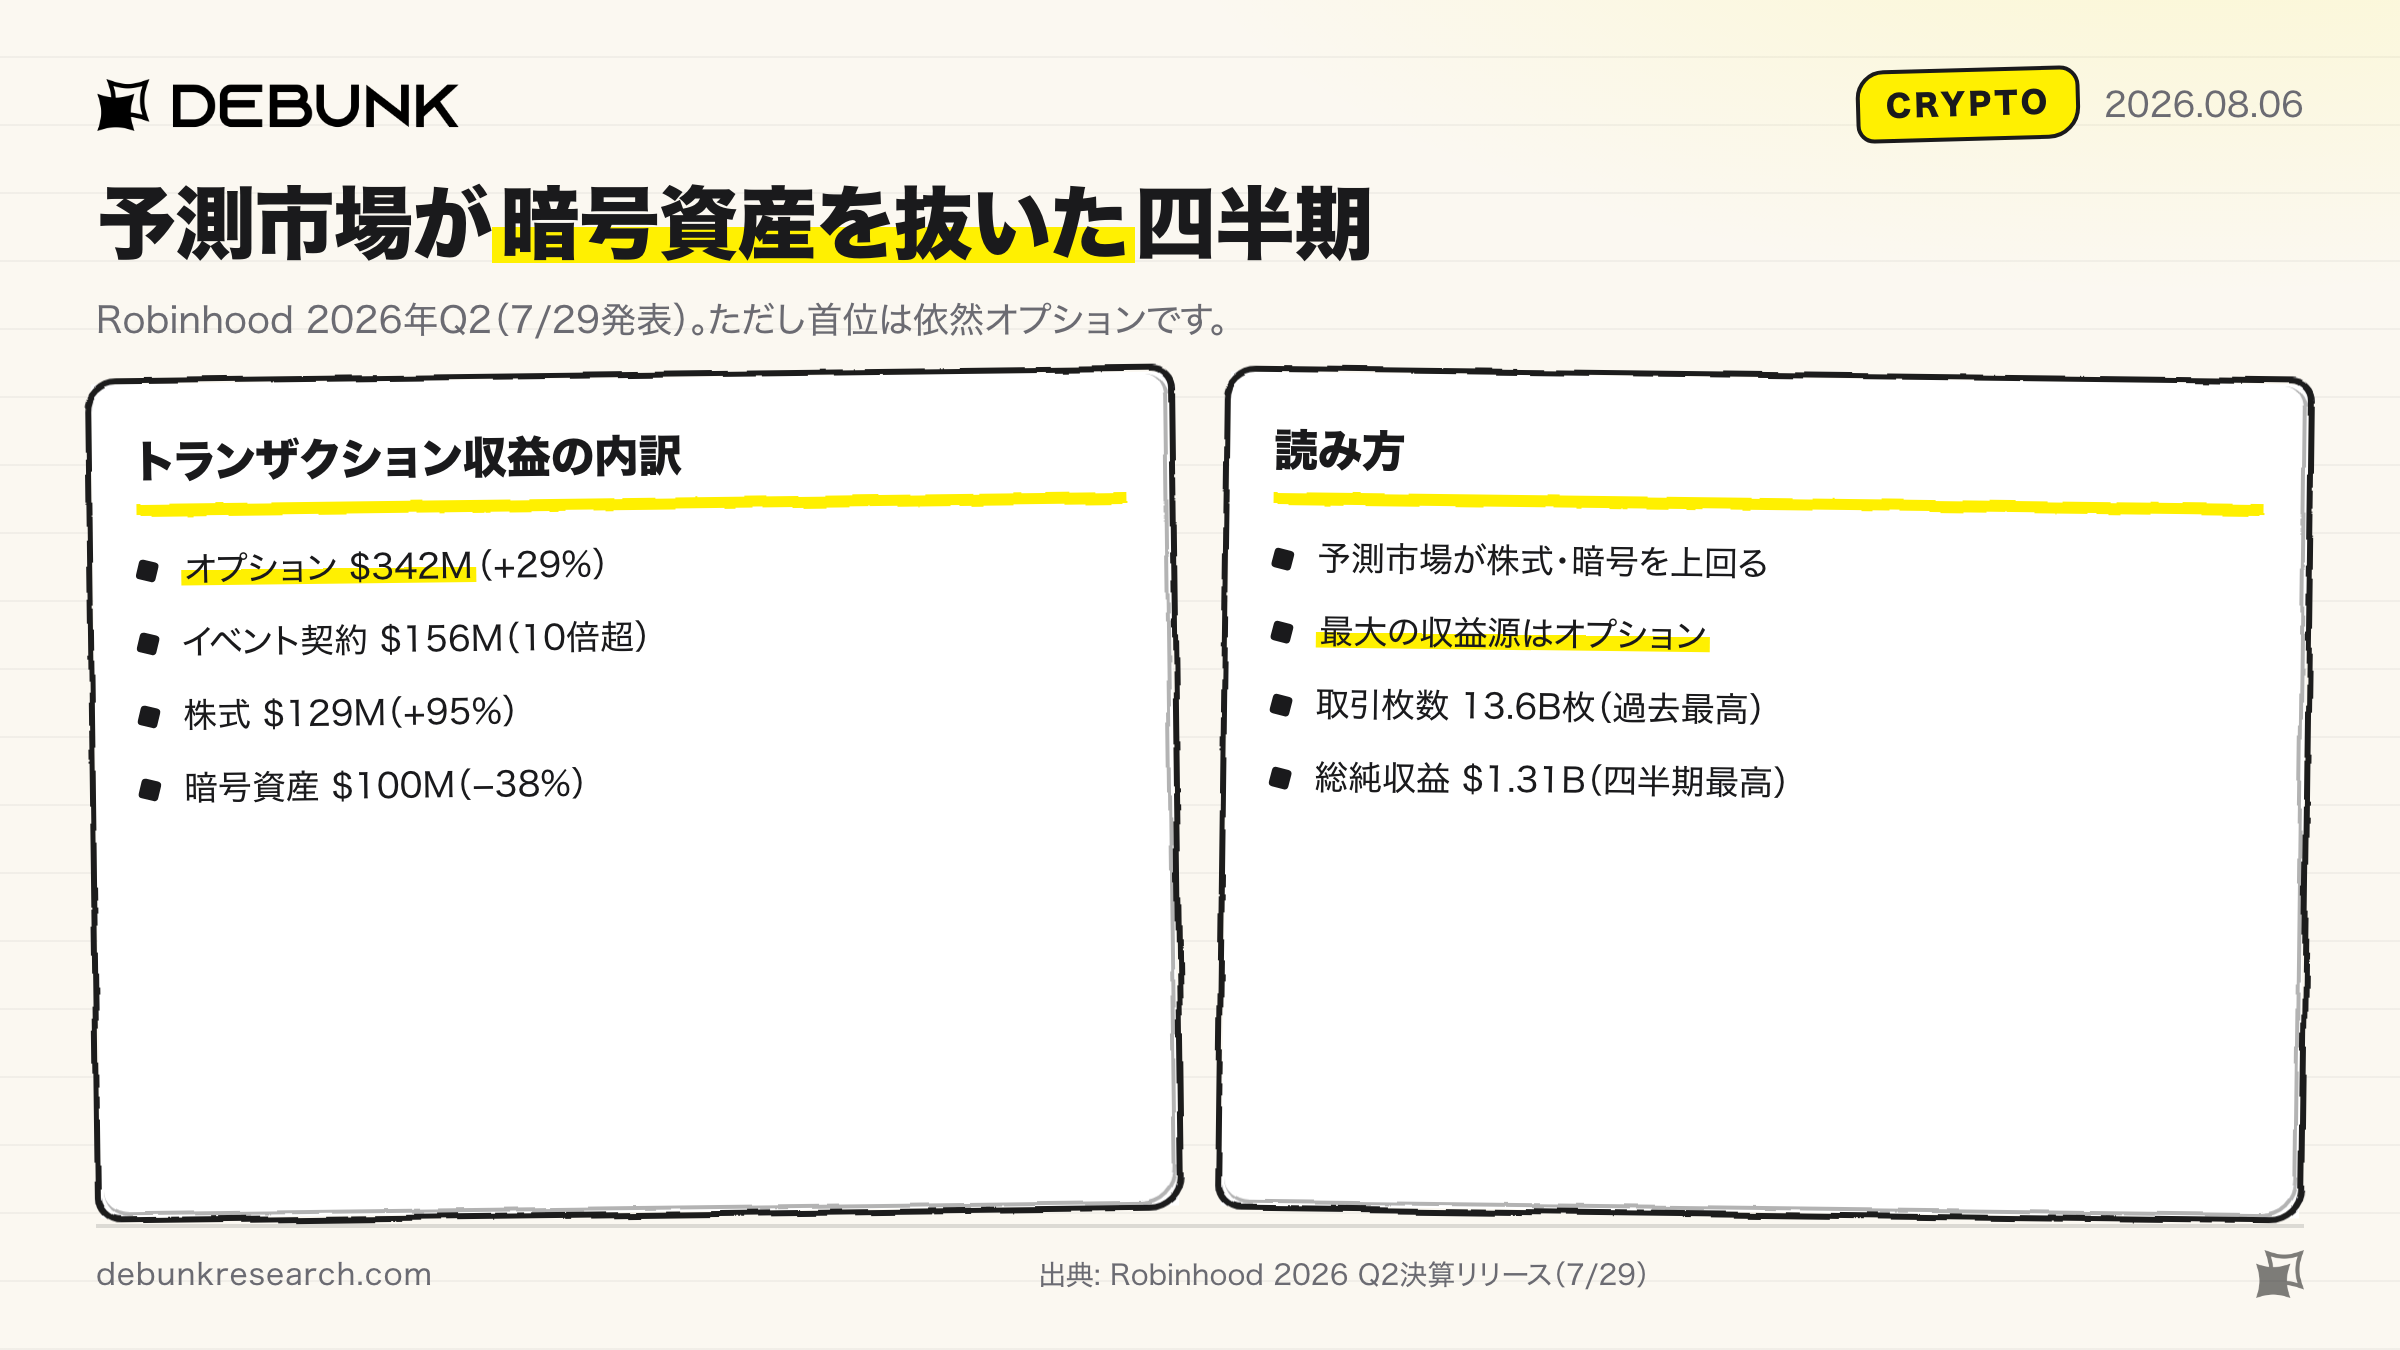
いちばん分かりやすい指標は Robinhood の2026年Q2決算(7月29日発表)です。総純収益は $1.31B(前年比+32%、四半期として過去最高)、トランザクション収益は $776M(+44%)、純利益は $573M(+48%)。その内訳で、イベント契約が$156M(10倍超)と、株式$129Mも暗号資産$100M(−38%)も上回りました。取引枚数も13.6B枚で過去最高です。ただし首位は依然としてオプションの$342Mで、予測市場が最大の収益源になったわけではありません。
ブローカーにとって予測市場はもう「暗号資産の隣の実験枠」ではなく、四半期の数字を作る本線です。州が怒り始めた時期と重なるのは偶然ではないでしょう。
考察|争いは「連邦 vs 州」ではなく、定義の空白に収斂する
この件を「規制当局が新しい金融商品を嫌がっている」と読むと見誤ります。州が守っているのは自分たちが作った市場の経済、Kalshiが持ち出すのは管轄の話です。
なぜ州が怒るのか — 税と規制コストの非対称性
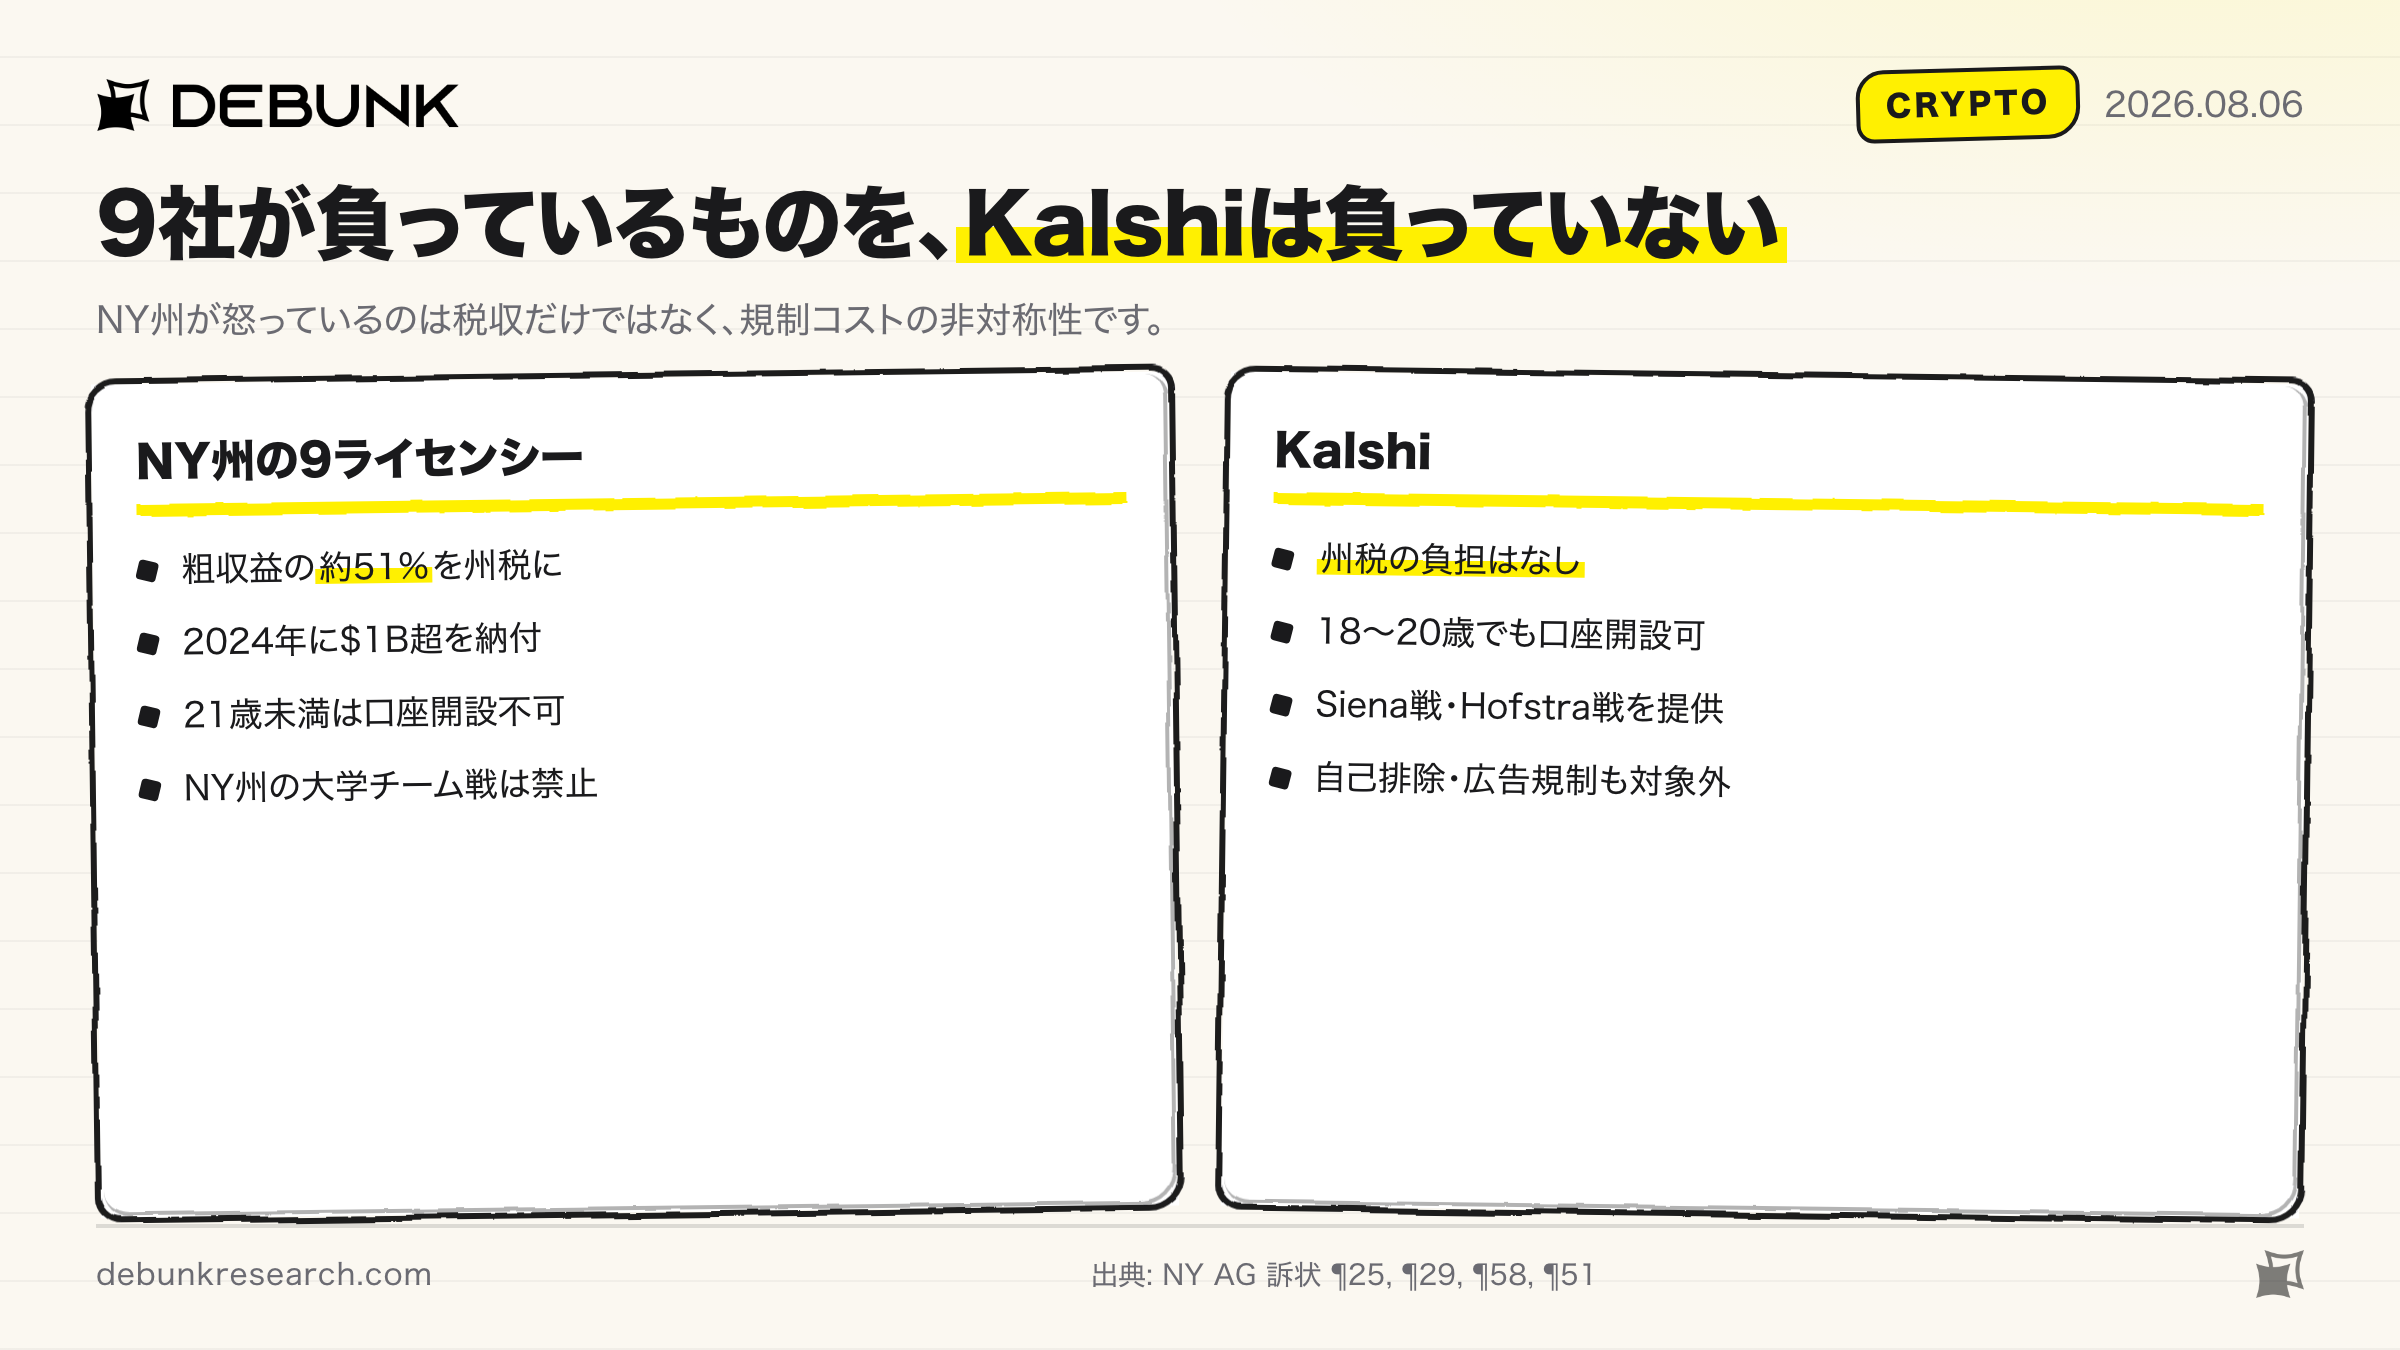
NY州のモバイルスポーツ賭博の税率は粗ゲーミング収益の約51%で全米最高です。2024年、州内の事業者は約$2Bの粗収益を生み$1B超を州税として納めました(訴状¶29)。使途は公立学校の財源や問題賭博の治療。「予測市場を放置すると学校予算が削られる」というフレームはこうして成立します。
ただ本音は税だけではないはずです。NY州には9社のモバイル賭博ライセンシーがいて(¶25)、51%を納めたうえで年齢制限・NY州の大学チーム戦の除外・自己排除機能・広告規制を負っています。Kalshiはそのどれも負っていません。訴状が18〜20歳の口座開設と Siena・Hofstra 戦をわざわざ書くのは、金額よりこの規制コストの非対称性を突くためです。同じ試合に同じように賭けさせて片方だけ何も負わないなら、既存業者は免許を返上したほうが得になります。
全米の制度設計を、実質1人が進めている
Kalshi側の最大の武器はCFTCが味方であることですが、その味方の足腰が弱い。委員長は2025年12月就任の Michael S. Selig、そして委員は彼1人。定員5名のうち4席が空席という状態です。
CFTCは6月10日にNPRM(規則制定提案公告)を出し、Part 40に Appendix F を新設して、CEA §5c(c)(5)(C) の列挙活動(テロ・戦争・gaming・違法行為など)該当性を契約ごとに判定する案を示しました。「gaming」の定義を規則で初めて置くという根幹の作業を、実質1人の合議体が進めていることになります。7月末に44州の司法長官がCFTCへ送った書簡の「重大な経済的・政治的帰結を持つ領域」という言い回しは major questions doctrine(重大問題の法理) を意識したもので、規則が完成しても司法審査で覆るリスクを高めます。
7月24日のアドバイザリーも効きます。DCMがイベント契約をテンプレート型で一括自己認証している実態に警告し、審査部門の判断能力を制限していると書きました。当局が自分の運用の甘さを認めた記録です。
「情報集約機能」という擁護論は、どこまで強いか
予測市場の最強の擁護論は「価格が予測として優れている」ことです。ただ、2023〜2025年のPolymarket全取引を分析した研究では約3%のトレーダーが価格発見のほとんどを担っているとされました。「群衆の知恵」ではなく少数の情報優位者による価格形成です。
実例のほうが雄弁です。7月31日、NY州の提訴と同じ日に、CFTCは元下院議員 George Santos に制裁命令を出しました。2026年2月、「一般教書演説に誰が出席するか」という自分自身が対象のイベント契約を取引しながら、出席の可否についてSNSで誤解を招く投稿を繰り返し、価格が有利に動いた時点で利益確定したというものです。処分は利得の吐き出し$17,569.98、民事制裁金$17,500、3年の取引禁止。
両方向に読めます。Kalshi擁護なら「規制されていたからこそ摘発できた」。州側なら「対象が自分で結果を動かせる契約が現に上場されていた」「制裁金が利得とほぼ同額で抑止力が弱い」。訴状¶83は「結果は実質的に偶然に依存する」と書きますが、Santos事件はむしろ逆に「技能で結果を作れてしまう」側の証拠でもあります。
個人的な見解
持ち帰ってほしいのは勝敗予想ではなく、この状態が異常だということです。第3巡回区では「swapだから州法は無効」、ミシガン西部地裁では「そもそもswapではない」、SDNYでは「swapかどうかは判断しないが州法は生きる」。同じ契約が、住んでいる州によって別の法的性質を持っている。そして最後は「イベント契約はswapか」という定義問題に戻るのに、SDNYはその問いに答えることを避けたうえでKalshiを負かしました。
要は、いま起きているのは規制の争いではなく分類の空白です。埋める方法は3つ——最高裁が巡回区分裂を解消するか、CFTCが「gaming」の定義を規則で確定させるか、議会が法律を書くか。
見どころは8月4日、Alito判事がニュージャージー州の上告受理申立の期限に設定した日です(8月2日時点で提出は未確認)。あとは第6巡回区の本案判決と、Appendix Fが1人の委員会でどこまで進むか。どれかが動いた瞬間に、この記事の前提はまとめて書き換わります。
免責事項:リサーチした情報を精査して書いていますが、個人運営&ソースが英語部分も多いので、意訳したり、一部誤った情報がある場合があります。ご了承ください。また、記事中に Dapps、NFT、トークン、AIサービス等を紹介することがありますが、勧誘では一切ありません。全て自己責任でご判断・ご利用ください。
About us:DEBUNK は、世界で起きた AI とクリプトの大事なニュースを、分野ごとに毎朝6時にお届けするニュースレターです。
Author:mitsui (@mitsuiio) — AI とクリプトのリサーチと執筆をしています。
Contact:法人向けのリサーチの受託や勉強会も受け付けています。お問い合わせは About から。
- 🐦 X: @debunkrschai(AI)/ @debunkrsch(Crypto)
- 🌐 HP: debunkresearch.com